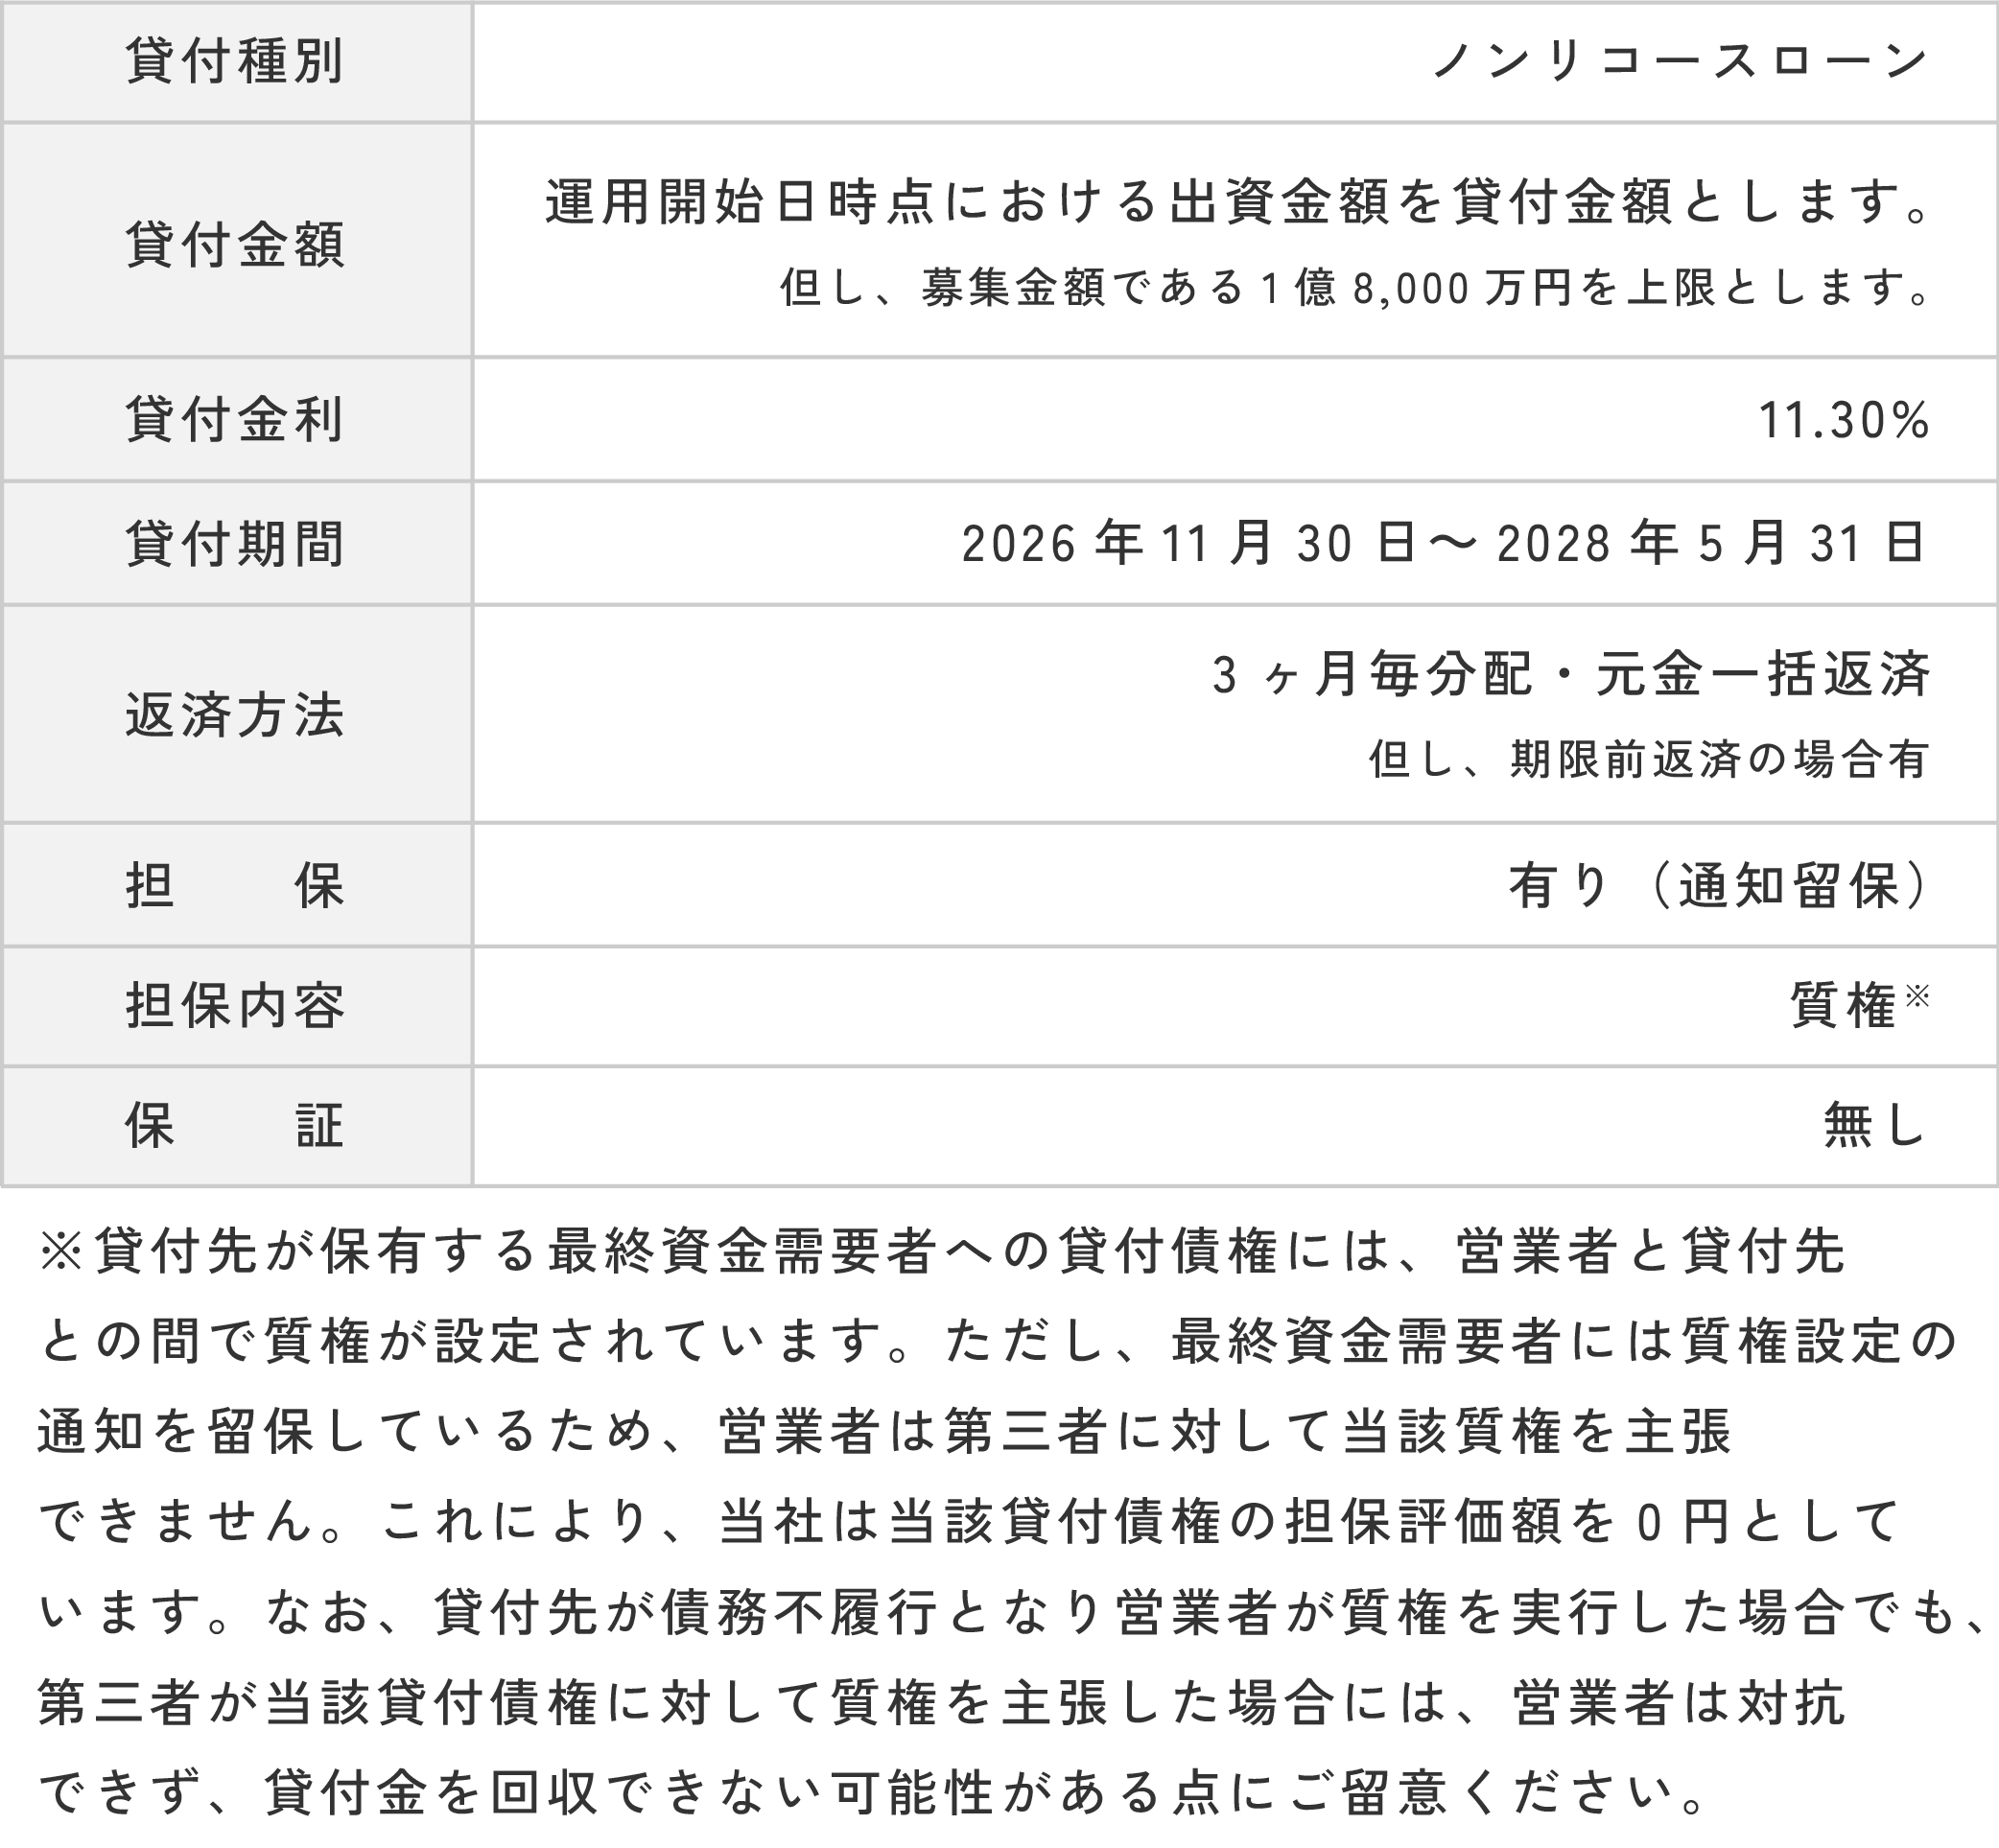
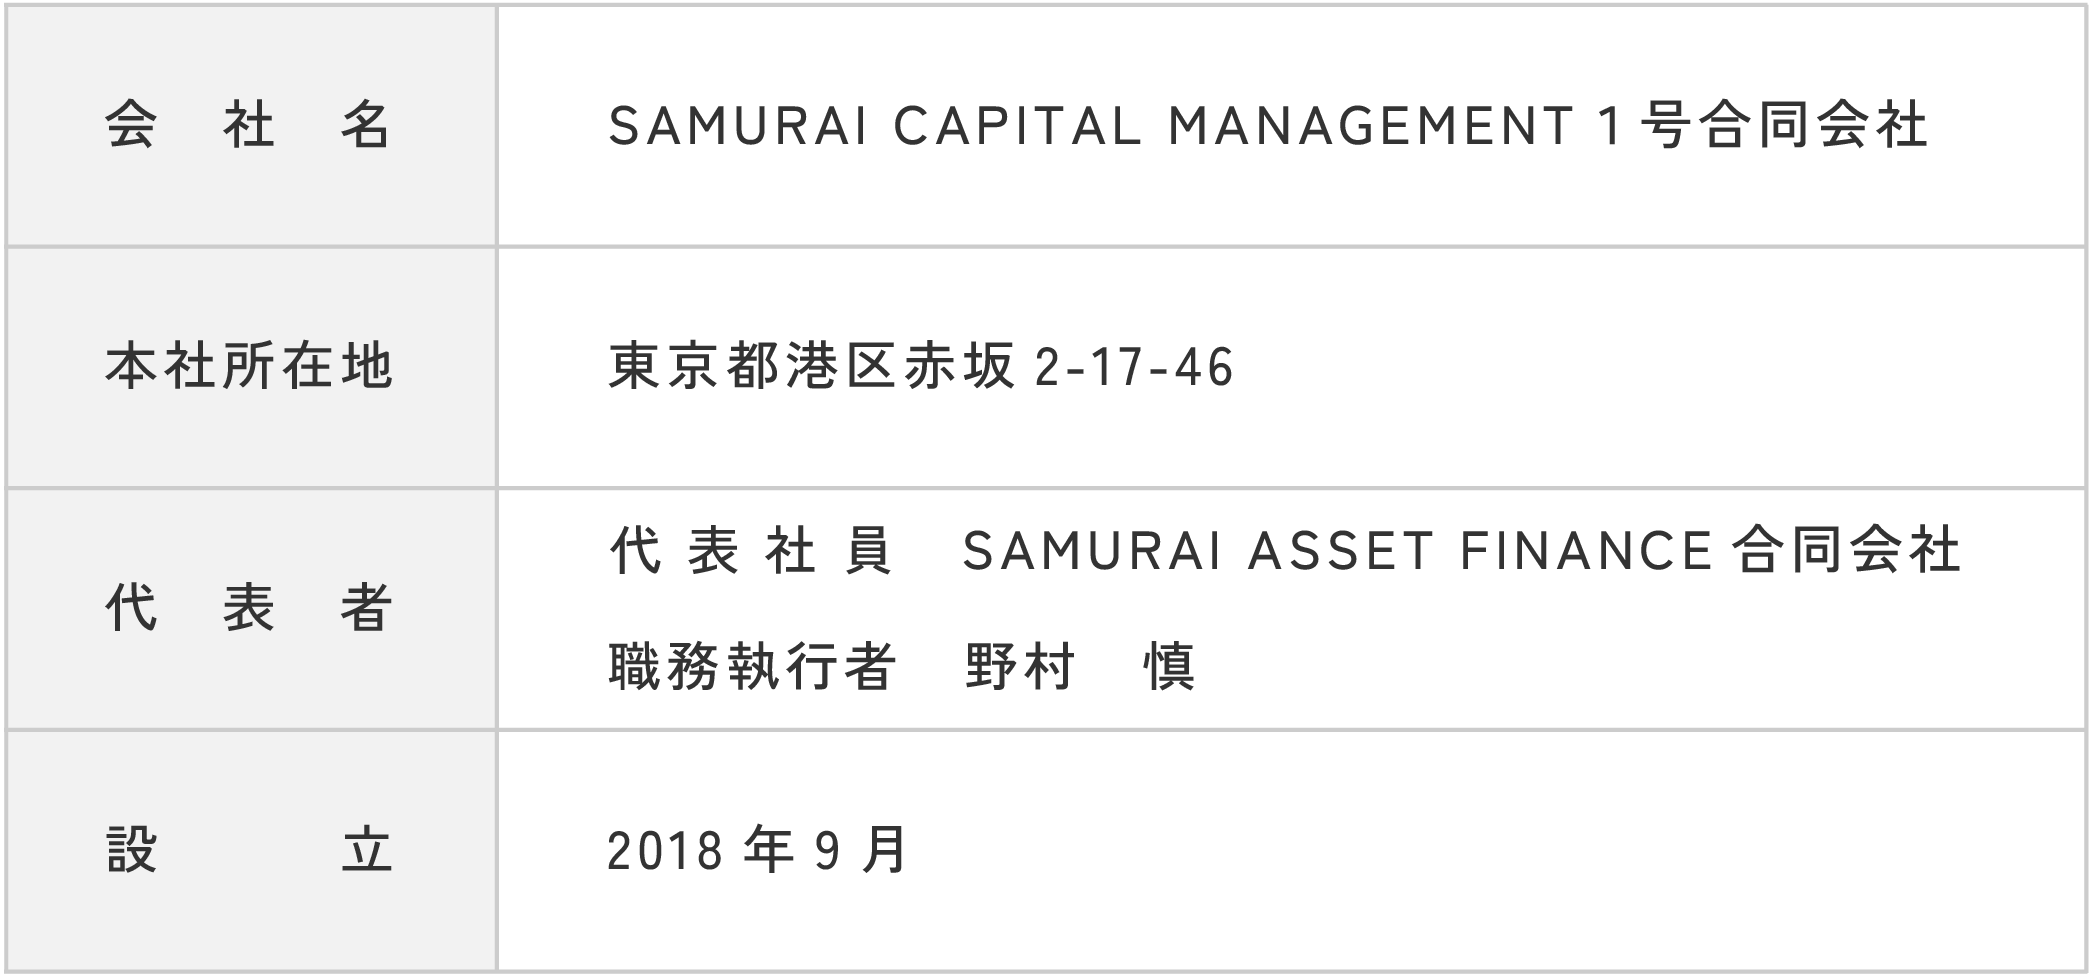
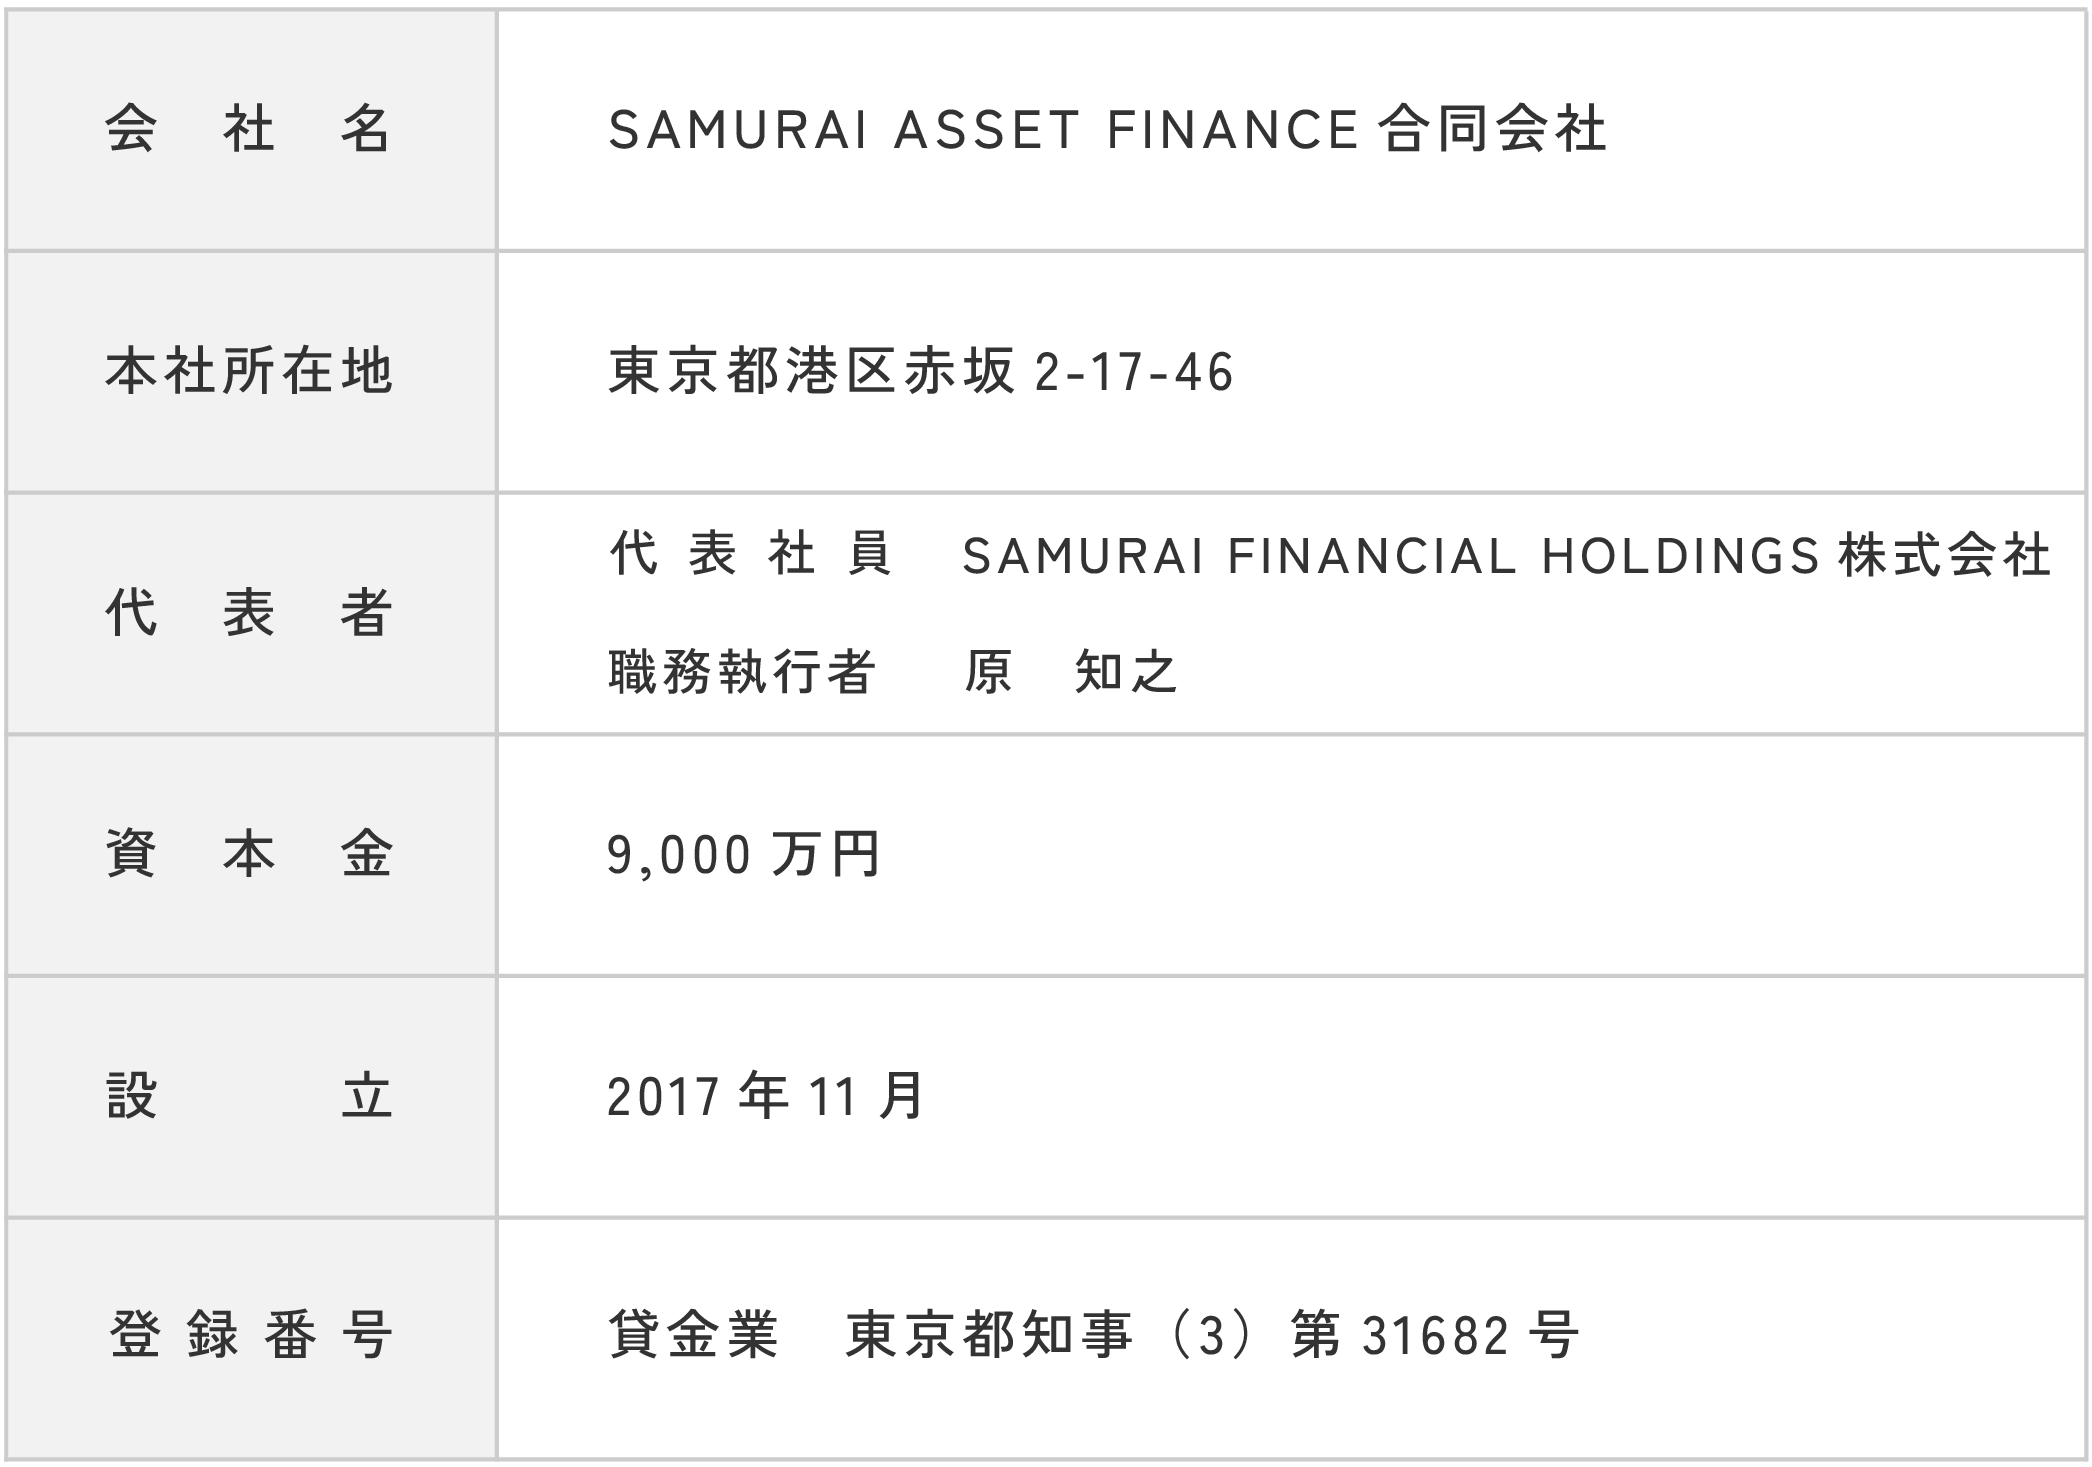
本ファンドは、運営者で且つ貸付先でもあるSAMURAI ASSET FINANCE合同会社(以下、「貸付先」という。)の営む貸付事業に対し、SAMURAI CAPITAL MANAGEMENT1号合同会社(以下、「営業者」という。)が実施する貸付資金を募集するファンドとなります。
-
国内系統用蓄電池市場の政策動向と事業環境
-
完工と同時に貸付を実行 ─ 受電・需給調整市場参入に向けた最終工程へ
-
ファンドの仕組み(スキーム・ノンリコース・分配)
point01
国内系統用蓄電池市場の政策動向と事業環境
日本政府は、2025年2月に閣議決定された「第7次エネルギー基本計画」※1において、2040年度の電源構成に占める再生可能エネルギー比率を40〜50%程度とする方向性を示しています。もっとも、当該目標の実現時期や具体的手法は、今後の制度改正や市場環境等により変更される可能性があります。
太陽光や風力は天候に左右される変動電源であり、発電電力を需給バランスに応じて調整する機能が求められています。こうした背景から、系統用蓄電池への投資・接続検討の申し込みは近年増加しており、2024年度に一般送配電事業者が受け付けた系統用蓄電池の接続検討件数は前年度から大きく増加しました※2。なお、この件数には実際の建設・稼働に至らない案件も含まれています。
こうした申込みの急増を受け、資源エネルギー庁は2026年1月より土地確保要件化等の「空押さえ」対策を、同年8月からは1事業者あたりの接続検討申込み件数の上限設定を、それぞれ導入する方針を示しています※3。新規に系統連系を確保するまでのハードルは、今後高まっていく可能性があります。
本ファンドの貸付先が最終資金需要者に対して行う貸付(以下「本融資」といいます。)の担保となる蓄電所は、こうした規制強化に先行する案件で、2026年11月の系統連系(受電)を間近に控えています。需給調整市場や容量市場の制度整備も進む中、本ファンドは、系統用蓄電池事業向けの融資に、間接的に投資する機会を提供するものです。
※1. 資源エネルギー庁「第7次エネルギー基本計画」
※2. 資源エネルギー庁「系統用蓄電池の迅速な系統連系に向けて」
※3. 資源エネルギー庁「系統用蓄電池をはじめとする発電等設備の迅速な 系統連系に向けた対応について」
■現地写真(滋賀県愛知郡愛荘町、2026年9月17日時点)※4
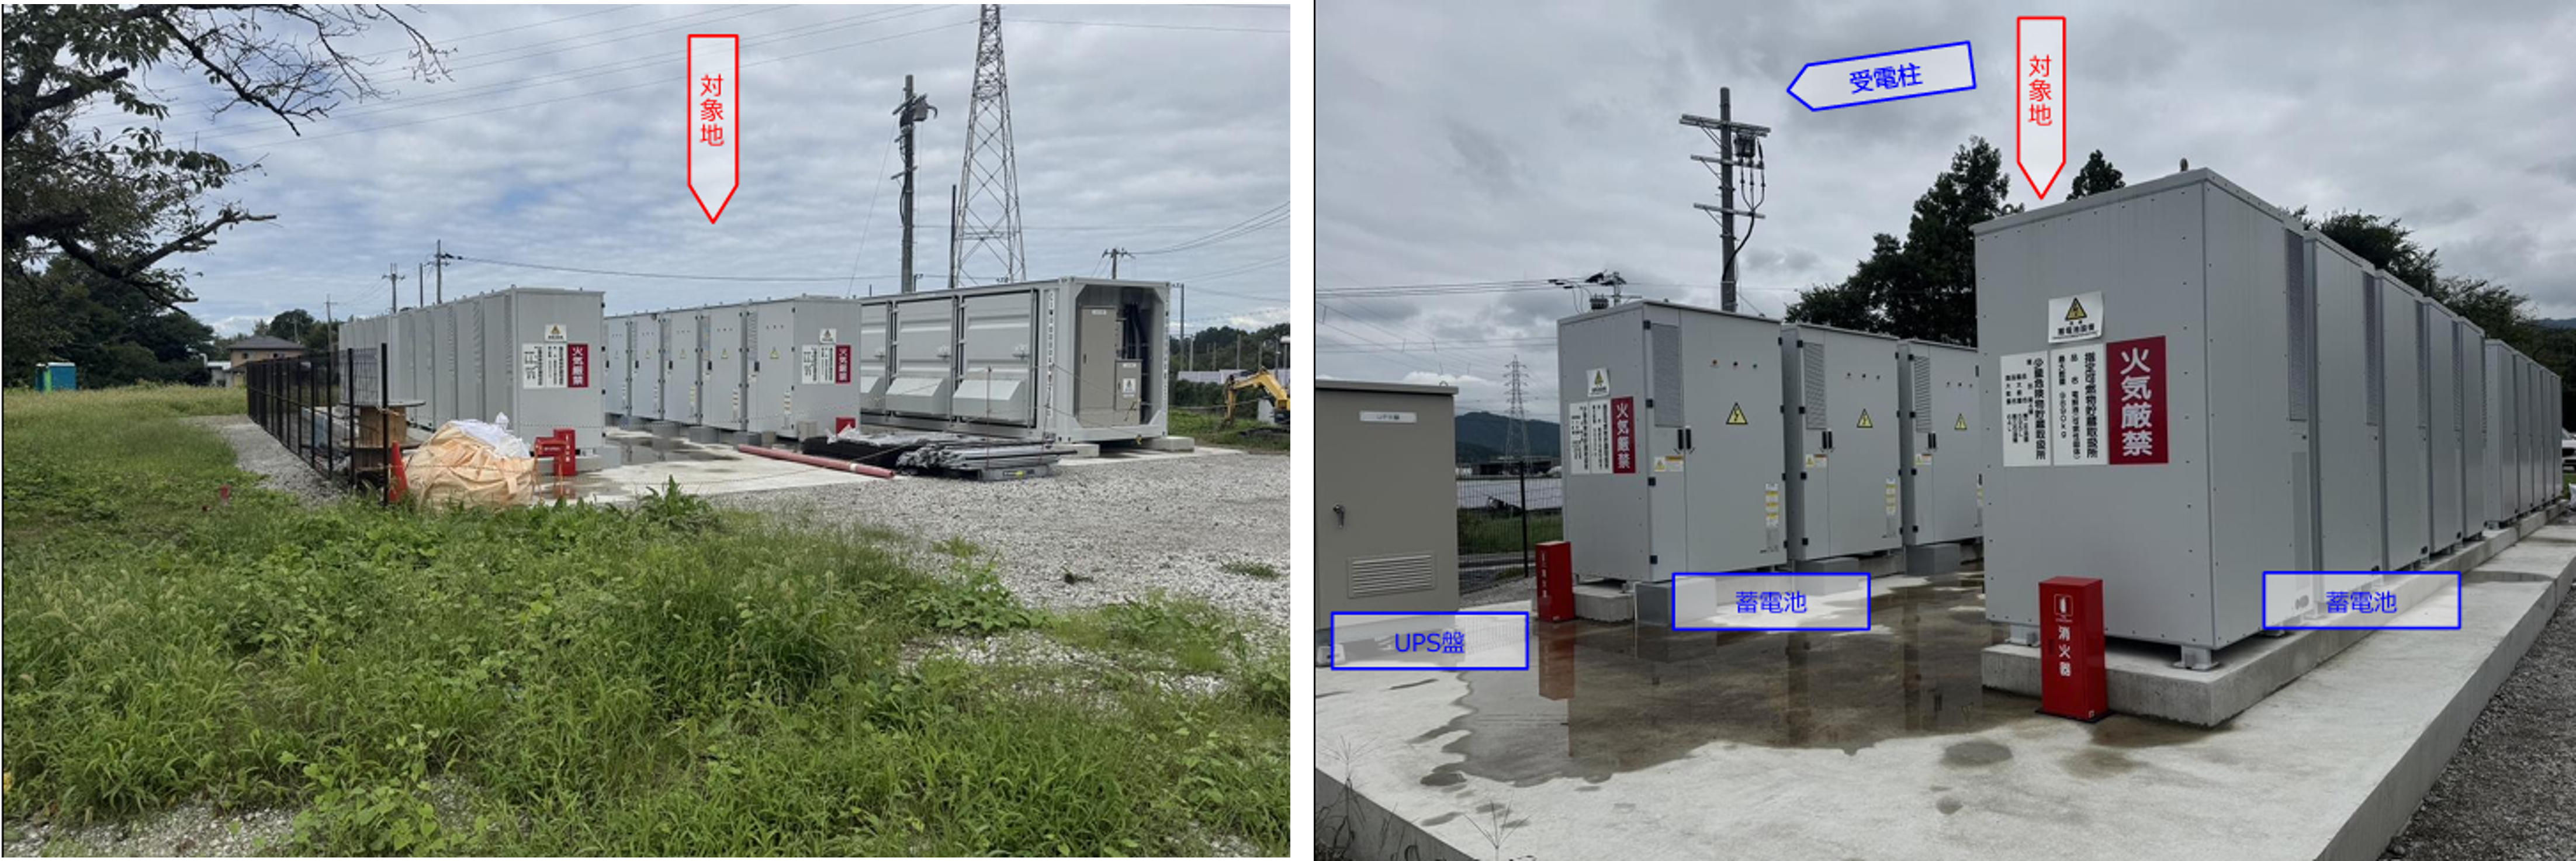
※4. 外部の評価機関による調査(実査)の際に撮影された写真から抜粋しています(調査日:2026年9月17日)。写真は調査日時点のものであり、現在の工事の進捗とは異なる場合があります。詳細所在地については最終資金需要者との守秘義務及び事業上の機密保持の観点から開示しておりません。
point02
完工と同時に貸付を実行 ─ 受電・需給調整市場参入に向けた最終工程へ
本ファンドは、最終資金需要者を実質的な信用リスクの主体とする単一案件型のファンドです。複数の借り手に分散する仕組みのファンドとは異なり、最終資金需要者の財務状況や返済能力の悪化が、本ファンドの元本及び分配金の毀損に直接つながるリスクがあります。投資に際しては、本ファンド単独での投資判断だけでなく、異なる最終資金需要者・地域・業種のファンドを組み合わせることで、ご自身のポートフォリオ全体でリスクの分散を図ることをご検討ください。
■最終資金需要者の地域・業種構成(実質的な信用リスクの主体)
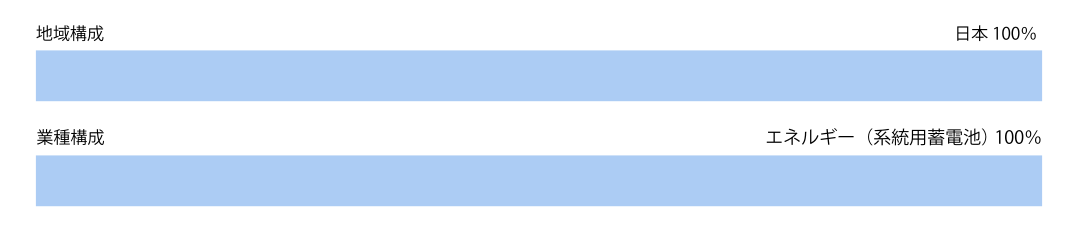
■完工・所有権移転と同時に融資を実行
本融資の担保である系統用蓄電所は、系統用蓄電池開発において最大の不確実性となる開発工程を経て、系統連系(受電)を間近に控えている案件です(2026年11月予定)。最終資金需要者が滋賀県愛知郡愛荘町において保有・運営する設備です。
本融資は、完工と同時に実行される予定です。実行日に本融資の貸付金から請負代金の残額をEPC事業者へ支払うことで、蓄電池設備の所有権が最終資金需要者に移転する仕組みです。そのため、土地の取得、設備の調達及び工事の完成に関するリスクは、貸付実行の時点で解消される見込みです。貸付実行後は、受電、一般送配電事業者(TSO)による試験を経て、需給調整市場(EPRX)への参入を目指します。参入後は、最終資金需要者が運用を委託するアグリゲーターのもとで需給調整市場における取引を行い、収益を得る計画です。なお、本蓄電所は売却せず、最終資金需要者が自社で保有・運営する方針です。
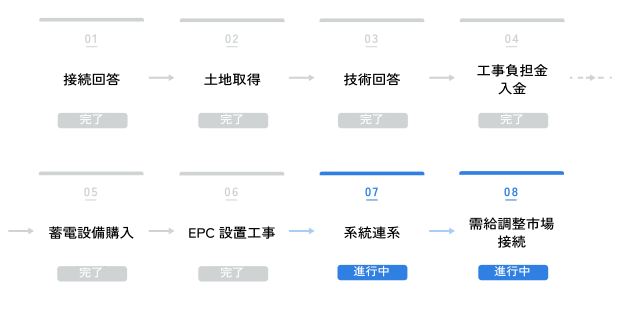
「05 蓄電設備購入」及び「06 EPC設置工事」は、本融資の実行日に請負代金の残額の支払い及び設置工事の完了となる見込みです。受電後の試験等は「07 系統連系」の工程に含みます。
■最終資金需要者※5について
本融資の最終資金需要者である日本蓄電池株式会社は、2024年に設立された、系統用蓄電池施設の開発・運営及び電力の供給・販売を主業とする事業会社です。事業用地の選定、電力会社との系統連系協議、EPC事業者の選定から、蓄電所の建設、運転開始後の運営管理まで、一連のプロジェクトマネジメントを行う体制を構築しています。また、上場会社等との協業により系統用蓄電池の売電収益を裏付けとするファンドを組成し、完成した蓄電所の売却等を通じて投下資金を回収するビジネスモデルを展開しています。
最終資金需要者からの報告によれば、2026年10月1日時点で、完了済みを含め73件の開発パイプラインを有し、うち20件が需給調整市場への参入を完了しています。また、当社が以前に融資した同社の福島県の蓄電所は、2026年6月12日に受電し、同年8月13日に需給調整市場への参入を完了しています。開発地域は6つの電力エリアに分散しており、EPC事業者や蓄電池メーカーも複数社と取引関係を構築しています。
※5.最終資金需要者の概要、財務情報は投資家限定情報にてご確認ください。
point03
ファンドの仕組み(スキーム・ノンリコース・分配)
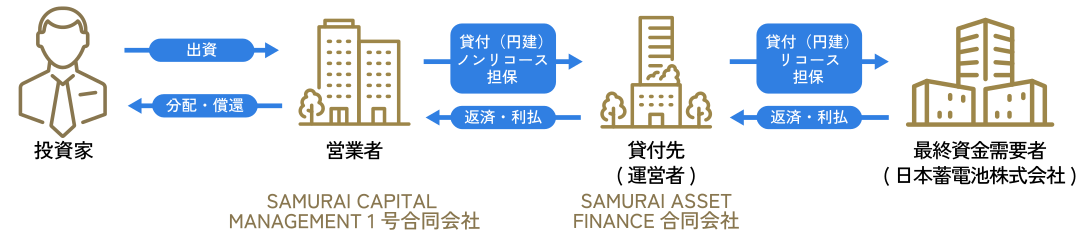
■最終資金需要者までのお金の流れ
■元利金の支払の流れについて
貸付先は、最終資金需要者へリコースローンとして貸し付けます。 最終資金需要者から貸付先への借入金の利払・返済が行われると、貸付先は営業者に対して本ファンドに係る貸付金の利払・返済を行います。
■ノンリコースローンについて
営業者から貸付先への貸付はノンリコースローンとなっています。ノンリコースローンとは、貸付先が当該貸付債権の元利金以外の資産をもって返済する義務を負わない融資形態であり、その分、最終的な信用リスクは実質的に投資家が負担することになります。最終資金需要者の信用状況等により貸付債権の回収に支障が生じた場合には、投資元本及び分配金に影響を及ぼす可能性があります。
■担保について
最終資金需要者から貸付先への返済は、蓄電所の運用収益及びリファイナンス(自己資金または借換資金)を主な原資として計画されています。返済を補完する手段として、貸付先、最終資金需要者及び買取保証先との三者間で、当該蓄電所に関する条件付き買取契約(以下、「本買取契約」という。)を締結しております。
■担保の内容と評価額(貸付先が保有する実体担保)
貸付先から最終資金需要者への融資は、既に系統連系(受電)を完了している蓄電所(土地・蓄電池設備・売電債権等)を裏付けとしたアセットファイナンスとして設計されています。
具体的には、当該蓄電所に係る土地(抵当権)、蓄電池設備等(動産譲渡担保)、売電債権その他の金銭債権(集合債権譲渡担保)及び保険金請求権(保険金請求権譲渡担保)が担保として設定される予定です※6。
<担保評価額と融資額の関係>
対象資産については、外部評価機関による調査報告書に基づく査定(インカムアプローチ)を取得しており、担保評価額520,700,000円に対し、融資額360,000,000円のLTVは約69%です。なお、より保守的なコストアプローチによる評価額は413,430,000円であり、同評価額対比のLTVは約87%となります。当該評価額は将来の事業継続・収益実現を前提とした算定を含んでおり、担保処分時の実現価額とは異なることがあります※7。
■分配方式について
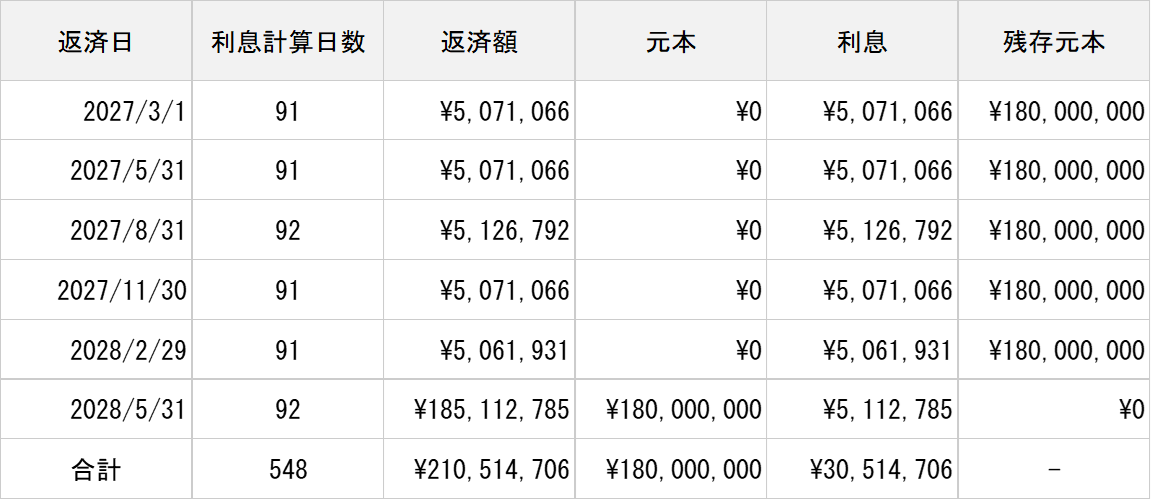
期中分配(2月・5月・8月・11月の末日)の元金一括償還方式となります。
※分配日ならびに償還日については案件概要の事業計画でご確認いただけます。
募集・運用スケジュール
投資収益シミュレーション
| 投資金額入力 | 万円 |
|---|---|
| 税引前収益 | 0円 |
| 源泉徴収額 | 0円 |
| 税引き後収益 | 0円 |
- <免責事項>
- ※本シミュレーションは将来の運用成果を保証するものではございません。
- ※本シミュレーションは、各ファンドの返済方法(毎月分配・元金一括返済、元利金一括返済、元金分割返済等)に応じて計算された当初予定の運用期間における収益等の概算累計額となります。なお、2013年1月~2037年12月までの源泉徴収額には、復興特別所得税を含み計算されています。
- ※本シミュレーションの内容については、予告なく変更される場合があります。
- ※本シミュレーション及び掲載された情報を利用することで生じるいかなる損害(直接的、間接的を問わず)についても、当社は一切の責任を負うものではありません。投資にあたっては、必ずご自身の責任において最終的に判断してください。
- <本シミュレーションの前提条件>
- ※計算結果は円未満の端数を切り捨てています。
- ※ご利用環境により本シミュレーション機能が正しく動作しない場合があります。
- ※端数切捨て、投資家の出資人数等の按分率によって誤差が生じる場合もございます。
- ※返済日(返済日が土日祝日の場合は翌営業日)を基準に月ごとに金利の計算を行っているため、誤差が生じる場合がございます。