
貸付型クラウドファンディングのリスクをどう捉えるか
貸付型クラウドファンディング(以下、貸付型CF)に興味を持ったとき、多くの人が直面するのがリスクに対する漠然とした不安です。「もし損をしたらどうしよう」「貸し倒れが怖い」といった感情は、投資においてごく自然なものです。
結論からいえば、貸付型CFには信用リスク、流動性リスク、情報非対称リスクがあります。これらを完全になくすことはできませんが、リスクの内容や発生源、自分のリスク許容度を理解することで、より納得感のある投資判断につなげることができます。
本記事では、貸付型CFに特有のリスクの全体像とその発生源を整理し、リスクを理解したうえで資産形成に向き合うための視点を解説します。
この記事の要点
- 貸付型CFには、信用リスク、流動性リスク、情報非対称リスクがある
- 借り手の経営悪化や市場環境の変化により、元本や利息の支払いが予定通りに行われない可能性がある
- 一度投資すると、原則として満期まで資金を引き出せない点に注意
- 投資前には、自分が許容できる損失額や投資期間を確認しておくことが重要
- リスクを避けるだけでなく、内容を理解した上で分散や余剰資金での投資を考えることも必要
貸付型クラウドファンディングに特有のリスクの全体像
貸付型CFには、大きく分けて三つの特有のリスクが存在します。
・信用リスク:借り手が元本や利息を返済できなくなるリスク
・ 流動性リスク:満期まで原則として換金できないリスク
・ 情報非対称リスク:借り手の事業実態を投資家が完全には把握できないリスク
それぞれの内容を確認していきましょう。
信用リスク
信用リスクとは、投資家の資金の貸付先(借り手)が経営悪化などの理由により、利息や元本をあらかじめ約束した通りに支払えなくなるリスクです。
貸付型CFでは、投資家の資金が事業者への貸し付けに使われます。借り手の事業が想定通りに進まなかった場合、利息の支払い遅延や元本の一部または全部が戻らない可能性があります。
流動性リスク:満期まで換金できないという制約
上場株式であれば市場でいつでも売却して現金化できますが、貸付型CFでは、一度投資すると原則として運用期間終了(満期)まで資金を引き出せません。このように好きなタイミングで引き出せないリスクを、流動性リスクといいます。運用期間が数カ月から数年に及ぶ案件もあるため、生活費や近い将来使う予定のある資金ではなく、当面使う予定のない余剰資金で行う必要があります。
情報非対称リスク:借り手の実態を完全には把握できない
貸付型CFでは、運営会社を介して情報が開示されるとはいえ、借り手企業の事業の実態や財務状況を投資家が詳細に把握することは簡単ではありません。このように、借り手が持つ情報と投資家が得られる情報に差がある状態を、情報非対称リスクといいます。
投資家にとって、この「見えにくさ」が不安や警戒心の源泉となりやすいのです。
リスクはどこで生まれるのか
これらのリスクが具体的にどこから生じるのかを、借り手側の事情と市場環境の変化という二つの要因に分けて見ていきます。
借り手側の事情(資金繰り・事業環境の変化)
要因の一つ目は、借り手企業自身の事情です。
事業を運営する中での売上不振、想定外のコスト増加、経営陣のトラブル、資金繰りの悪化といった、借り手企業が抱える個別の問題が直接的に返済能力に影響を与えます。
どれほど審査を経た企業であっても、ビジネスである以上、事業環境や経営状態が変化する可能性を完全に排除することはできません。
市場環境の変化(金利・景気・業種動向)
もう一つの要因は、外部環境の変化です。
借り手企業自身の経営には問題がなくても、社会全体の金利の急上昇、急激な景気後退、法規制の変更、あるいはその企業が属する特定の業種全体の不振など、外部からの予期せぬ変化が事業計画に影響を与える可能性があります。そのため、借り手単体だけでなく、その事業を取り巻く環境にも目を向ける必要があります。
リスクをゼロにできない理由
こうしたさまざまなリスクを知ると、「もっと安全な金融商品に投資したい」と感じるかもしれません。しかし、投資においてリスクを完全にゼロにすることは不可能です。
金融商品の本質:不確実な未来へ資金を預けるということ
貸付型CFでは、投資された資金が借り手の事業活動などに使われます。未来の事業成果を確実だと約束することは、誰にもできません。
不確実性(リスク)が存在するからこそ、それを引き受ける投資家に対してリスクプレミアムという対価が期待されます。リスクとリターンは表裏一体であり、不確実な未来へ資金を託すことが、金融商品の本質といえます。
自分のリスク許容度を知る
リスクをゼロにできないのであれば、投資家がすべきなのは「自分はどこまでリスクを受け入れられるのか」という許容度を明確にすることです。
許容できる損失額はいくらか
リスクが存在する以上、貸し倒れなどによって損失が生じる可能性もあります。
そこで投資の前に、「仮にこの金額を失っても、自分の生活や精神に支障が出ない」という許容損失の範囲を、冷静に見積もっておく必要があります。期待リターンの大きさに目を奪われる前に、自分のリスク許容度を把握しておくことが、無理のない投資判断の土台になります。
投資期間・資産全体の中での位置づけ
併せて考えたいのが、保有する資産全体の中での位置づけです。
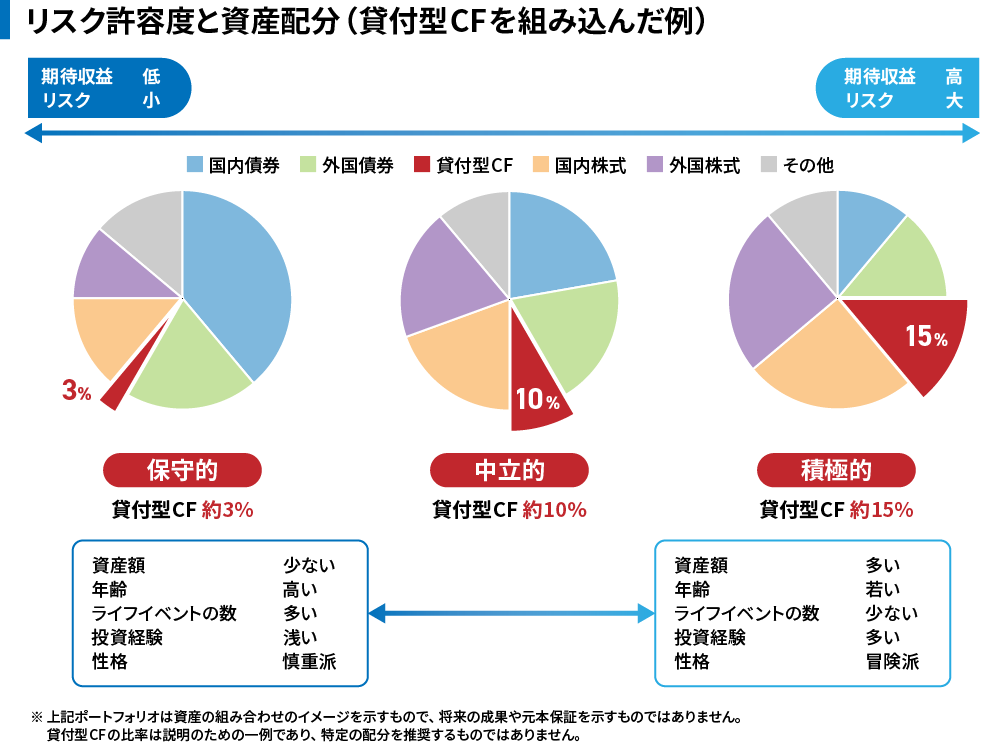
すべての資金を一つの商品に集中させるのではなく、手元に残す安全資産や、株式など他の資産クラスと組み合わせたポートフォリオ全体の中で、貸付型CFをどの程度の割合にするかを考えます。
全体のバランスの中で位置づけることで、一つのリスクに偏らない投資が可能になります。
<リスク許容度と資産配分の一例>
リスクを理由に避ける前に考えたいこと
リスクの全体像と自分自身の許容度が見えてくれば、投資への向き合い方は自然と変わってきます。
リスクを知った上で選ぶことの意味
リスクがある投資をすべて避けてしまうと、リターンを得られる機会も同時に手放すことになります。大切なのは、どのようなリスクが存在するのかを正しく理解した上で、自分のリスク許容度に収まる範囲でリターンを取りに行く、という姿勢です。何も知らずに避けることと、理解した上で選ばないことは、まったく別の判断といえます。
理解の深さが判断の質を変える
リスクの中身や発生源、そして自分自身の許容度を理解できれば、漠然とした不安も克服しやすくなります。
オルタナバンクで案件を検討する際も、期待利回りだけではなく、運用期間、資金使途、返済原資、担保・保証の有無、想定されるリスクなどを確認することが重要です。
理解を深めることこそが判断の質を高め、運任せではない、納得のいく投資判断へとつながっていくのです。
よくある質問(FAQ)
貸付型クラウドファンディングの主なリスクは何ですか?
主なリスクは、信用リスク、流動性リスク、情報非対称リスクです。信用リスクは借り手が返済できなくなるリスク、流動性リスクは満期まで原則として換金しにくいリスク、情報非対称リスクは借り手の事業実態を投資家が完全には把握しにくいリスクを指します。
貸付型クラウドファンディングでは元本割れすることがありますか?
貸付型クラウドファンディングは預金ではなく投資であるため、借り手の経営悪化や事業環境の変化などによって、利息の支払い遅延や元本の一部または全部が戻らない可能性があります。投資前には、損失が発生する可能性を前提に判断する必要があります。
投資した資金は途中で引き出せますか?
貸付型クラウドファンディングでは、一度投資すると原則として運用期間が終了するまで資金を引き出せません。急に資金が必要になっても換金できない可能性があるため、生活費や近い将来使う予定のある資金ではなく、当面使う予定のない余剰資金で検討することが重要です。
リスクを抑えるためにはどうすればよいですか?
リスクを完全になくすことはできませんが、一つの案件に資金を集中させず、複数の案件や他の資産と組み合わせて分散することで、特定のリスクに偏ることを避けやすくなります。また、投資前に運用期間、資金使途、返済原資、担保・保証の有無、リスク情報を確認することも大切です。なお、分散は特定の案件に偏るリスクを抑えるための工夫であり、損失の可能性をなくすものではありません。
高い利回りの案件ほど良い案件と考えてよいですか?
利回りの高さだけで判断するのは適切ではありません。高い利回りには、それに見合うリスクプレミアムが含まれている場合があります。利回りだけでなく、なぜその利回りが設定されているのか、どのようなリスクを投資家が負うのかを確認することが重要です。
この記事は投資を勧めるものですか?
本記事は、貸付型クラウドファンディングに伴うリスクの内容と、その捉え方を解説するための情報提供を目的とした内容です。
特定の投資判断や金融商品の勧誘を目的とするものではありません。投資には元本割れを含むリスクがあります。
まとめ
貸付型クラウドファンディングには、信用リスク、流動性リスク、情報非対称リスクといった特有のリスクがあります。借り手の返済能力、外部環境の変化、満期まで換金しにくい仕組みなどにより、元本や利息の支払いが予定通りにならない可能性があります。
一方で、リスクがあるからといって、すべての投資を避ける必要があるわけではありません。重要なのは、リスクの内容と発生源を理解し、自分のリスク許容度に収まる範囲で投資することです。許容できる損失額、投資期間、資産全体の中での位置づけを考えることで、無理のない判断につながります。
貸付型クラウドファンディングを検討する際は、期待利回りだけでなく、案件ごとの情報開示やリスク説明を確認し、余剰資金の範囲で分散を意識することが大切です。リスクを正しく知ることが、納得感のある資産形成の第一歩になります。
【本記事に関する留意事項】
本記事は金融やオルタナティブ投資に関する一般的な情報提供を目的として作成されたものであり、金融商品取引法に基づく募集、勧誘またはそれらに類する行為を目的とするものではありません。また、当社が特定の有価証券または金融商品の取得、売却、その他の取引を推奨するものではありません。
本記事は信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性・最新性等を保証するものではありません。
市場環境や経済情勢の変化により、掲載内容が予告なく変更される場合があります。投資に関する最終的な判断は、ご自身の責任において行ってください。
【当社が取り扱う商品のリスク・手数料等について】
当社が取り扱うファンド(匿名組合出資持分等)は、元本が保証された商品ではありません。借入人の信用状態の悪化や返済の遅延・不履行、担保価値の下落、投資対象資産の価格の変動、(外貨建ての場合)為替相場の変動等を直接の原因として、分配金の減少、償還の遅延または元本欠損が生じるおそれがあります。
ファンドは、原則として運用期間中の中途解約・中途換金ができません。中途解約の可否およびクーリング・オフの取り扱いは、ファンドごとに契約締結前交付書面等をご確認ください。
お客様に負担いただく手数料等(種類ごとの金額もしくはその上限額またはこれらの計算方法の概要および合計額)は、ファンドごとに異なり、本記事の性質上そのすべてを記載することができません。手数料等は、当社が交付する契約締結前交付書面等に記載しておりますので、必ずお読みください。
本記事に記載する目標・想定利回りは税引き前の年率であり、募集時点における目標を示すものであって、将来の運用成果を保証するものではありません。また、記載する実績は過去のものであり、将来の運用成果を示唆または保証するものではありません。
ファンドの貸付先が当社のグループ会社となる場合があり、貸付条件の決定等において利益相反が生じるおそれがあります。当社は、法令および社内規程に基づき利益相反管理を行っています。
SAMURAI証券株式会社(URL:https://samurai-sc.jp/)
関東財務局長(金商)第36号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
お問い合わせ:https://www.alternabank.jp/help/inquiry/input
メール:support@alternabank.jp
【参考資料】
金融庁「ソーシャルレンディングへの投資にあたってご注意ください」
https://www.fsa.go.jp/ordinary/social-lending/index.html
財務省中国財務局『「リスク許容度」を考えよう』
https://lfb.mof.go.jp/chugoku/kinyusyouken/kin3/risukukyoyoudo.html