
目標利回りという数字と、どう向き合うべきか
オルタナバンクでも、各ファンドの募集ページには目標利回りを表示しています。しかし、利回りだけを見て投資を判断することは推奨していません。目標利回りは、一定の前提に基づいて算出された見込みの数値であり、将来の分配金や元本償還を保証するものではありません。
本記事では、利回りとリスクの関係性や利回りを投資判断に生かす際のポイントを解説します。
※表示される目標利回りが税引き前の数値か税引き後の数値かは、各ファンドの募集ページおよび契約締結前交付書面に記載しています。投資前に必ずご確認ください。
この記事の要点
- 利回りは一定の前提に基づく見込みの数値であり、将来の分配や収益を保証するものではない
- 利回りが高い商品には、借り手の信用力、事業内容、担保の有無、運用期間などに応じたリスクが反映されている場合がある
- 高利回りの商品を見たときは、「なぜその利回りが提示されているのか」を確認することが重要
- 低利回りの商品であっても、必ず安全とは限らない
- 利回りは投資判断における重要な情報の一つだが、あくまでも参考値として捉えるべき
なぜ利回りが注目されやすいのか
数字の分かりやすさという心理
投資スキームや事業内容を読み解くには時間がかかりますが、利回りは数字で表示されるため、一目で違いが分かります。分かりやすい情報にまず目が向くのは自然なことと言えますが、それだけで判断が完結するわけではありません。
比較しやすいゆえに単純化される危険
数字で比較できることは分かりやすさにつながる一方で、物事を必要以上に単純化してしまう場合があります。
例えば「3%」と「7%」のように利回りの数字を並べると、後者のほうが良い条件の商品に見えがちです。しかし、利回りは商品の性質やリスクの内容をそのまま表したものではありません。借り手の属性や事業内容、担保の有無、運用期間といった条件は案件ごとに異なります。それにもかかわらず、利回りの大小だけで投資判断をしてしまうケースは少なくありません。
目標利回りと確定利回りの違い
事業者や商品によっては「目標利回り」「想定利回り」「予定利回り」などの表現が使われることがあります。いずれも、表示された利回りがそのまま確定的に得られることを意味するものではなく、算出前提やリスク説明を確認する必要があります。
「目標」「想定」という言葉の正確な意味
貸付型クラウドファンディング(以下、貸付型CF)で表示される「目標利回り」や「想定利回り」は、借り手から受け取る利息や各種コストなどを基に算出された見込みの数値です。定期預金のように、契約上の利率があらかじめ定められている商品とは性質が異なります。
確定しない数字を使う理由
貸付型CFでは、借り手が予定どおりに元本と利息を返済すれば目標に沿った利回りが見込めます。しかし、返済の遅延や貸し倒れが生じれば、分配金の減少や元本毀損(きそん)が生じる可能性があります。投資の成果が借り手の返済状況に左右される以上、利回りを「確定値」として提示することはできないのです。
利回りだけで判断する危うさ
背景(借り手・事業・担保)を見ない判断
借り手の事業の安定性や返済原資、担保の有無などを確認せず、利回りだけを見て投資した場合、思わぬ損失を被る可能性があります。延滞や貸し倒れが発生して初めて、リスクの実態に気づくケースも少なくありません。
オルタナバンクで取り扱うファンドでは、貸付審査において事業そのものの持続性と返済能力を評価しています。利回りの高さよりも、借り手の返済可能性が投資家の損益を左右すると考えているためです。
高利回りが示すもの:リスクプレミアムという考え方
リスクプレミアムとは、投資家が不確実性や損失の可能性を引き受ける見返りとして求める上乗せリターンのことです。一般に、返済確実性が高いと考えられる借り手ほど資金調達コストは低くなり、反対に返済に不確実性がある場合は、投資家に提示される利回りが高くなることがあります。ただし、リスクプレミアムは投資家が引き受けるリスクに対して期待される上乗せ分であり、実際にその分の収益が得られることを保証するものではありません。
<利回りとリスクプレミアムの関係イメージ>
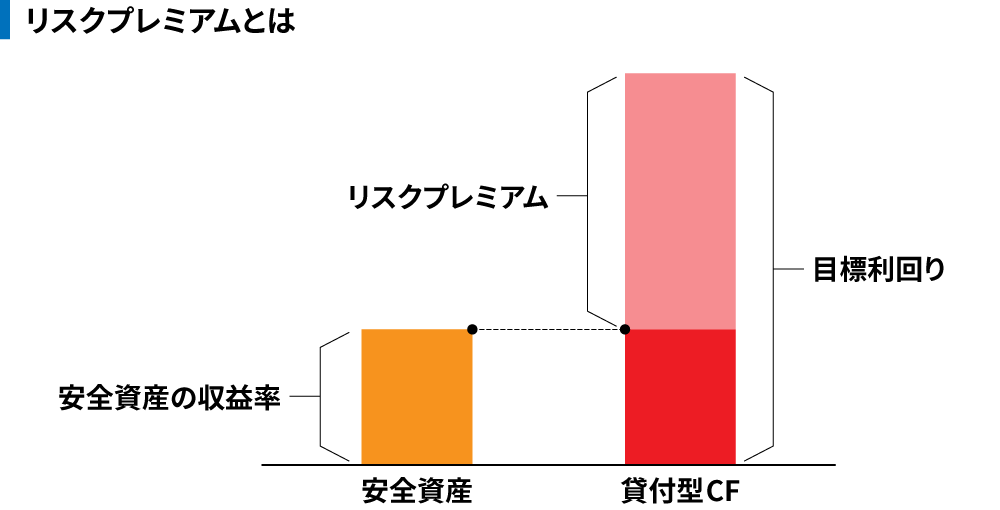
貸付型CFの場合、借り手の信用力や事業内容、担保の有無などがリスクの大きさを左右し、それが利回りの水準に反映されます。利回りの高さだけに目を向けるのではなく、なぜその水準の利回りが設定されているのか、その背景にあるリスクの内容を併せて確認することが重要です。
利回りとリスクは切り離せない
リターンが高い理由を問う習慣
利回りの高い商品を見つけた際は「なぜこれだけのリターンが期待できるのか」を考える習慣をつけましょう。以下のような項目を一つずつ確認することで、提示された利回りが妥当な水準かどうか判断できるようになります。
- 借り手の事業内容・資金使途
- 借り手の財務状況・信用力
- 担保・保証の有無
- 融資期間・運用期間
- 返済方法
- 過去の運用実績
- 途中解約・換金の可否
- 手数料や税金を差し引いた後の実質的なリターン
なお、オルタナバンクでは各ファンドの募集ページにおいて、目標利回りの算出根拠や借り手の事業内容、担保の有無など、投資判断の材料となる情報を開示しています。開示される情報の範囲は案件によって異なるため、募集ページと契約締結前交付書面を併せてご確認ください。
低利回りが必ずしも安全ではない理由
利回りが低い商品は安全だと思われがちですが、利回りの水準にかかわらず、以下のような事態は起こり得ます。
- 借り手の業績悪化により、返済の遅延や貸し倒れが発生する
- 金利や為替の変動により、借り手の返済余力が低下する
- 担保の資産価値が下落し、万が一の際に想定した金額を回収できなくなる
加えて、利回りの水準にかかわらず、税金や手数料を差し引いた後の実質リターンは、表示された利回りよりも小さくなります。利回りを見る際は、こうしたコストも含めて確認することが大切です。
健全な距離感の持ち方
利回りを「参考値の一つ」として扱う
利回りは商品の中身やリスクと切り離して評価できるものではありません。利回りだけで投資の良しあしを決めず、事業内容やリスクの中身まで踏み込んで確認する習慣を持つことで、数字に振り回されるリスクは大きく減るはずです。
自分の目的・期間・許容損失に照らす
投資判断においては、利回りの大小だけでなく、投資目的や運用期間、許容できる損失の範囲にも目を向けることが重要です。数年以内に資金を使う予定がある方と、長期で資産形成に取り組みたい方とでは、選ぶべき商品は異なります。自分の条件に合うかどうかを起点に考えることが、利回りに振り回されないためのポイントです。
よくある質問(FAQ)
目標利回りとは何ですか?
目標利回りとは、投資商品において見込まれる収益水準を示す数値です。貸付型CFでは、借り手から受け取る利息や各種コストなどを基に算出されることが一般的です。
目標利回りは保証された利回りですか?
目標利回りは、保証された利回りではありません。一定の前提に基づいて算出された見込みの数値であり、借り手の返済状況や事業環境によって、実際の分配金や元本償還に影響が出る可能性があります。貸付型CFでは、返済遅延や貸し倒れが発生した場合、分配金が減少したり元本が毀損したりすることがあります。
目標利回りと確定利回りは何が違いますか?
目標利回りは、一定の前提に基づいて示される見込みの数値です。一方、確定利回りは、契約上あらかじめ収益が確定している場合に使われる考え方です。貸付型CFでは、借り手の返済状況によって分配金や元本償還に影響が出る可能性があるため、目標利回りを確定値として捉えるべきではありません。
利回りが高い商品ほど良い投資商品ですか?
必ずしもそうではありません。利回りが高い商品には、相応のリスクが含まれている場合があります。借り手の信用力、事業の安定性、担保や保証の有無、運用期間、返済方法などを確認し、なぜその利回りが設定されているのかを理解することが重要です。
貸付型CFでは、なぜ利回りが確定しないのですか?
貸付型CFでは、投資の収益は借り手からの返済に依存するからです。借り手が予定どおりに元本と利息を返済すれば目標に近い利回りが期待できますが、返済遅延や貸し倒れが起きると、分配金が減少したり、元本が毀損したりする可能性があります。
利回りに振り回されないためにはどうすればよいですか?
利回りは「商品を比較するための入り口」として考えるのがよいでしょう。その上で、借り手の信用力、事業内容、返済原資、担保・保証の有無、運用期間、途中解約の可否、自分の投資目的や許容できる損失額を確認することが重要です。利回りだけで判断せず、リスクとセットで見る習慣を持つことが大切です。
まとめ
投資商品を比較する際、利回りは非常に目を引きやすい情報です。数字で表示されるため比較しやすく、「少しでも利回りが良い方にしたい」と考えることもあるでしょう。
しかし、貸付型CFでは、借り手が予定どおりに返済すれば目標に沿った利回りが見込めますが、返済の遅延や貸し倒れが発生すれば、分配金の減少や元本毀損が生じる可能性があります。従って、目標利回りだけで投資するかどうか考えるのは、早計だと言えます。
また、利回りが高い商品には、相応のリスクが含まれている場合があります。借り手の信用力、事業内容、資金使途、担保や保証の有無、運用期間、返済方法などを確認し、「なぜこの利回りなのか」を考えることが重要です。
【本記事に関する留意事項】
本記事は金融やオルタナティブ投資に関する一般的な情報提供を目的として作成されたものであり、金融商品取引法に基づく募集、勧誘またはそれらに類する行為を目的とするものではありません。また、当社が特定の有価証券または金融商品の取得、売却、その他の取引を推奨するものではありません。
本記事は信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性・最新性等を保証するものではありません。
市場環境や経済情勢の変化により、掲載内容が予告なく変更される場合があります。投資に関する最終的な判断は、ご自身の責任において行ってください。
【当社が取り扱う商品のリスク・手数料等について】
当社が取り扱うファンド(匿名組合出資持分等)は、元本が保証された商品ではありません。借入人の信用状態の悪化や返済の遅延・不履行、担保価値の下落、投資対象資産の価格の変動、(外貨建ての場合)為替相場の変動等を直接の原因として、分配金の減少、償還の遅延または元本欠損が生じるおそれがあります。
ファンドは、原則として運用期間中の中途解約・中途換金ができません。中途解約の可否およびクーリング・オフの取り扱いは、ファンドごとに契約締結前交付書面等をご確認ください。
お客様に負担いただく手数料等(種類ごとの金額もしくはその上限額またはこれらの計算方法の概要および合計額)は、ファンドごとに異なり、本記事の性質上そのすべてを記載することができません。手数料等は、当社が交付する契約締結前交付書面等に記載しておりますので、必ずお読みください。
本記事に記載する目標・想定利回りは税引き前の年率であり、募集時点における目標を示すものであって、将来の運用成果を保証するものではありません。また、記載する実績は過去のものであり、将来の運用成果を示唆または保証するものではありません。
ファンドの貸付先が当社のグループ会社となる場合があり、貸付条件の決定等において利益相反が生じるおそれがあります。当社は、法令および社内規程に基づき利益相反管理を行っています。
SAMURAI証券株式会社(URL:https://samurai-sc.jp/)
関東財務局長(金商)第36号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
お問い合わせ:https://www.alternabank.jp/help/inquiry/input
メール:support@alternabank.jp
【参考資料】
金融庁「ソーシャルレンディングへの投資にあたってご注意ください」
https://www.fsa.go.jp/ordinary/social-lending/index.html