
なぜオルタナティブ投資は「怪しい」と思われがちなのか
オルタナティブ投資と聞いて、「なんだか怪しい」「よく分からない」と感じる方は多いのではないでしょうか。限られたプロの世界で行われてきた歴史や、日本における過去の一部事業者のトラブルなどが、そのイメージの背景にあると考えられます。
オルタナティブ投資が「怪しい」と感じられる背景には、なじみの薄さや情報の見えにくさ、過去の一部事業者によるトラブルがあります。ただし、金融商品としてのリスクがあることと、商品や事業者が不透明であることは分けて考える必要があります。
本記事では、その不安の正体を論理的に解明し、納得して投資判断するための視点を解説します。
この記事の要点
- オルタナティブ投資が「怪しい」と感じられやすい背景には、言葉のなじみの薄さや仕組みの見えにくさがある
- 過去の一部事業者による金融トラブルの記憶も、不安や警戒感につながっている
- ただし、「怪しい」と感じることと、投資商品としてリスクがあることは分けて考える必要がある
- 利回りだけでなく、資金使途、リスク、情報開示、運営体制を確認することが重要
- 理解できない仕組みの商品には投資しないという姿勢が、納得できる投資判断につながる
「怪しい」と感じる瞬間はどこにあるのか
聞き慣れない言葉への警戒
「オルタナティブ投資」と聞くと、「怪しい」と身構えてしまう人も少なくありません。「オルタナティブ投資」や「プライベートデット」という言葉は、株式や預金ほど一般に浸透していないため、「よく分からない投資話」と同列にイメージされがちです。
人は自分がよく知らない概念に対して、直感的に警戒してしまう性質があります。特に金融商品では、仕組みが分かりにくいほど「危ないのではないか」「だまされるのではないか」という不安につながりやすくなります。
実態が見えにくいことへの不安
オルタナティブ投資は、もともと機関投資家などの「閉じた世界」で行われてきました。市場で取引される株式や債券と異なり、投資対象や取引内容に関する情報が一般投資家にとって見えにくい場合もあります。
そのため、どのような事業に資金が使われ、どのように収益が生まれ、どのようなリスクがあるのかを理解しにくいことが、不安の原因になりやすいのです。透明性の低さは、投資家の警戒心を強める大きな要因の一つと考えられます。
過去の金融トラブルが残したイメージ
ソーシャルレンディング黎明期に何が起きたのか
オルタナティブ投資が警戒される背景には、実際に起きたトラブルの影響もあります。
日本のソーシャルレンディング※の黎明期(れいめいき)には、情報開示やモニタリングの体制が十分に整わないまま運営されたケースもありました。その結果、一部の事業者で事故や不祥事が発生し、投資家に損失が生じた事例もあります。
このようなトラブルの記憶が、「ソーシャルレンディング=怪しい」「貸付型クラウドファンディング=危ない」というイメージにつながったと見られます。
※インターネットを用いてファンドの募集を行い、投資者からの出資をファンド業者を通じて企業等に貸付ける仕組みのこと
現在の制度との違い
ただし、過去のトラブルを教訓に、投資家を守るための制度は整備されてきました。
現在は、金融商品取引業の登録を受けた事業者が、法令に基づき情報開示や分別管理などの体制を整えながら運営することが求められています。投資家の資金を自社の資産と分けて管理する分別管理や、投資判断に必要な情報を開示する姿勢が、黎明期とは異なる点です。
なお、分別管理は募集した資金の管理に関する仕組みであり、貸付先の返済が滞る信用リスクを軽減するものではありません。
また、登録や制度があるからといって、リスクがなくなるわけではありません。投資家自身も、案件内容やリスク、運営会社の情報開示姿勢を確認することが重要です。
本当に警戒すべきポイントは何か
利回りの高さだけでは判断できない理由
では、個人投資家がオルタナティブ投資を検討する際に、目を向けるべき本質的な警戒ポイントはどこにあるのでしょうか。
まず注目したいのは、利回りの背景です。例えば、プライベートデットには、以下のようなリスクがあります。
・満期まで換金しにくい(流動性リスク)
・借り手の事業実態が完全には見えにくい(情報非対称リスク)
・借り手個別の貸し倒れリスク(信用リスク)
これらのリスクを投資家が負うことに対し、リスクプレミアム※が上乗せされ、結果として目標利回りが比較的高めに設定される仕組みです。なお、目標利回りは現時点での目標であり、将来の運用成果を保証するものではありません。
※リスクを負うことの対価として期待されるリターンのこと
見るべき情報の種類
この前提を踏まえた上で確認すべきなのは、利回りの背景にある情報です。
収益の構造や投資先の事業の状況といった要因に加え、考えられるリスクや、それを緩和する仕組みに目を向ける必要があります。具体的には、資金使途、返済原資、運用期間、担保・保証の有無、借り手の事業内容、運営会社の情報開示姿勢などです。
オルタナバンクで案件を確認する際も、目標利回りだけでなく、案件概要、運用期間、資金使途、リスク情報、担保・保証の有無などを総合的に確認することが大切です。
最も重要なのは、こうした具体的な材料を客観的に評価し、投資先の「事業がうまくいくかどうか」を見極めた上で、投資判断につなげることです。
「怪しい」と「リスクがある」は別物
投資に必ず存在する不確実性
投資を検討する際、感情的な「怪しさ」と、客観的な「リスク」の区別は不可欠です。
金融商品である以上、不確実な未来へ資金を託すことになります。そのため、信用リスク(貸し倒れリスク)や流動性リスクは必ず存在し、リスクをゼロにはできません。
これは商品が「怪しい」からではなく、投資という行為に本質的に備わっている不確実性です。オルタナティブ投資だけでなく、株式や債券への投資でも避けて通れないものといえます。
リスクを開示する姿勢の重要性
重要なのはリスクが存在しないことではありません。運営会社がリスクを隠さずに積極的に情報開示する姿勢を持っているかどうかです。
情報がある世界とない世界では、投資家の判断の質が大きく変わります。透明性の高い情報開示があって初めて、単なる投機ではなく、納得できる投資として成立します。
オルタナバンクでは、案件ごとの概要、想定されるリスク、運用期間、資金使途などを募集ページで開示しています。投資家は利回りだけでなく、こうした情報を踏まえて判断することが大切です。
判断するために持つべき視点
構造を見る
これまでの内容を踏まえ、オルタナティブ投資を取り入れるか判断するための二つの視点を確認します。
まず一つ目の視点は、感情的な不安から一歩引き、プライベートデットであれば「投資家」「運営会社(ファンド募集・取り扱いなどを担う)」「営業者」「貸付先(運営者)」「最終資金需要者(事業者など)」の間で資金がどう流れ、どのように管理・分配されているのかという全体構造を把握することです。
誰から誰にお金が渡り、どうやって利益が出ているのか。そのスキームが複雑すぎず、理解しやすい構造になっているかの見極めが、適切なリスクコントロールにつながります。
なお、貸付型の商品では、貸付先が運営会社のグループ会社となる場合もあります。その場合は利益相反が生じるおそれがあるため、貸付先と運営会社の関係が開示されているかも併せて確認しましょう。
<プライベートデットの構造>
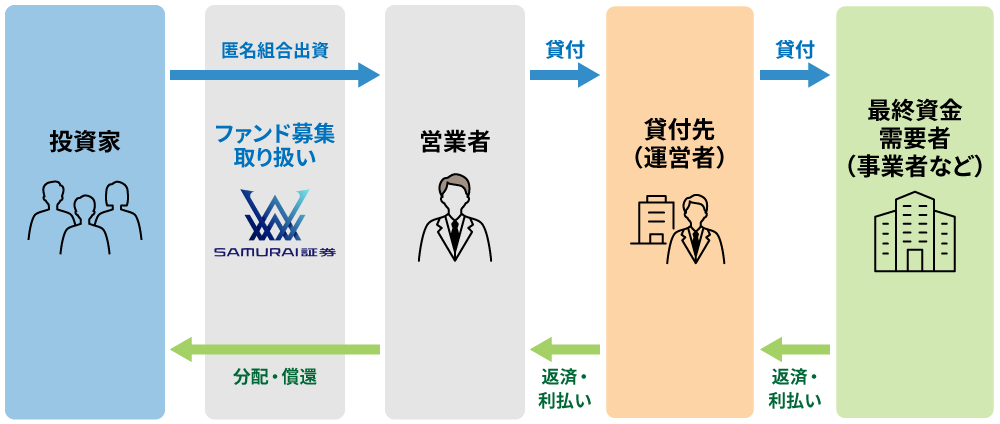
※貸付先は運営会社のグループ会社となる場合があります
理解できないものには手を出さない
二つ目の視点は、投資対象の構造を自分で理解できるかどうかということです。オルタナティブ投資が民主化され、小口で参加しやすくなったとはいえ、投資である以上、損失を被るおそれはあります。最終的な投資判断は、投資家の自己責任です。
自分の目的や運用期間、許容できる損失の範囲に照らし合わせ、「自分で構造を理解できないものには投資しない」という健全なスタンスで取り組みましょう。
よくある質問(FAQ)
オルタナティブ投資は怪しい投資ですか?
オルタナティブ投資そのものが怪しいわけではありません。株式や預金に比べてなじみが薄く、仕組みや投資先が見えにくいことから、不安を感じやすい面があります。大切なのは、投資の仕組み、リスク、情報開示の内容を確認し、自分が理解できる範囲で判断することです。
ソーシャルレンディングと貸付型クラウドファンディングは危ないのでしょうか?
貸付型クラウドファンディングには、借り手の返済が滞る信用リスクや、満期まで換金しにくい流動性リスクがあります。そのため、リスクがない商品ではありません。一方で、リスクの内容や資金使途、運用期間などを確認した上で、余剰資金の範囲で検討することが重要です。
過去に金融トラブルがあった商品は避けるべきですか?
過去に一部の事業者でトラブルがあったことは、投資家が慎重に確認すべき重要な材料です。ただし、過去の事例だけで一律に判断するのではなく、現在の運営体制、金融商品取引業者としての登録状況、情報開示、分別管理の仕組みなどを確認することが大切です。
投資前に最低限確認すべきポイントは何ですか?
利回りだけで判断せず、投資先の事業内容、資金使途、運用期間、返済原資、担保・保証の有無、想定されるリスク、運営会社の情報開示姿勢を確認しましょう。特に、自分で理解できない仕組みの商品には投資しないという姿勢が重要です。
オルタナバンクではどのような情報を確認すべきですか?
オルタナバンクで案件をチェックする際は、目標利回りだけでなく、案件概要、運用期間、資金使途、リスク情報、担保・保証の有無などを総合的に確認することが大切です。投資するかどうかは、開示された情報を基に、自分の目的やリスク許容度に照らして判断しましょう。
この記事は投資を勧めるものですか?
本記事は、オルタナティブ投資が「怪しい」と受け取られやすい背景と、投資判断にあたって確認すべき視点を解説するための情報提供を目的とした内容です。
特定の投資判断や金融商品の勧誘を目的とするものではありません。投資には元本割れを含むリスクがあります。
まとめ
オルタナティブ投資が「怪しい」と感じられやすい背景には、聞き慣れない言葉への警戒感、投資先の見えにくさ、過去の一部事業者による金融トラブルの記憶があります。しかし、感情的な「怪しさ」と、金融商品として存在する「リスク」は分けて考える必要があります。
重要なのは、利回りの高さだけに注目するのではなく、資金がどこに向かい、どのような仕組みで収益が生まれ、どのようなリスクがあるのかを確認することです。情報が十分に開示されているか、自分で理解できる構造かどうかを見極めることが、納得できる投資判断につながります。
オルタナティブ投資は、正しく理解すれば資産形成の選択肢の一つになり得ます。一方で、リスクをゼロにすることはできません。だからこそ、「理解できないものには投資しない」という基本姿勢を持ち、自分のリスク許容度に合った範囲で検討することが大切です。
【本記事に関する留意事項】
本記事は金融やオルタナティブ投資に関する一般的な情報提供を目的として作成されたものであり、金融商品取引法に基づく募集、勧誘またはそれらに類する行為を目的とするものではありません。また、当社が特定の有価証券または金融商品の取得、売却、その他の取引を推奨するものではありません。
本記事は信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性・最新性等を保証するものではありません。
市場環境や経済情勢の変化により、掲載内容が予告なく変更される場合があります。投資に関する最終的な判断は、ご自身の責任において行ってください。
【当社が取り扱う商品のリスク・手数料等について】
当社が取り扱うファンド(匿名組合出資持分等)は、元本が保証された商品ではありません。借入人の信用状態の悪化や返済の遅延・不履行、担保価値の下落、投資対象資産の価格の変動、(外貨建ての場合)為替相場の変動等を直接の原因として、分配金の減少、償還の遅延または元本欠損が生じるおそれがあります。
ファンドは、原則として運用期間中の中途解約・中途換金ができません。中途解約の可否およびクーリング・オフの取り扱いは、ファンドごとに契約締結前交付書面等をご確認ください。
お客様に負担いただく手数料等(種類ごとの金額もしくはその上限額またはこれらの計算方法の概要および合計額)は、ファンドごとに異なり、本記事の性質上そのすべてを記載することができません。手数料等は、当社が交付する契約締結前交付書面等に記載しておりますので、必ずお読みください。
本記事に記載する目標・想定利回りは税引き前の年率であり、募集時点における目標を示すものであって、将来の運用成果を保証するものではありません。また、記載する実績は過去のものであり、将来の運用成果を示唆または保証するものではありません。
ファンドの貸付先が当社のグループ会社となる場合があり、貸付条件の決定等において利益相反が生じるおそれがあります。当社は、法令および社内規程に基づき利益相反管理を行っています。
SAMURAI証券株式会社(URL:https://samurai-sc.jp/)
関東財務局長(金商)第36号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
お問い合わせ:https://www.alternabank.jp/help/inquiry/input
メール:support@alternabank.jp
【参考資料】
金融庁「ソーシャルレンディングへの投資にあたってご注意ください」
https://www.fsa.go.jp/ordinary/social-lending/index.html