
「安全な投資」という言葉に潜む誤解
相場の急落で資産を減らした経験がある方ほど「次こそは安全な投資を」と考えることがあるかもしれません。しかし、そもそも投資における「安全」とは何を指すのでしょうか。本記事では、投資における安全の定義や投資判断に与える影響を整理した上で、投資先の選び方に関する判断基準を解説します。
この記事の要点
- 人は利益を得る喜びよりも、損失を出したときの苦痛を強く感じやすいとされている
- 投資の安全性は、元本毀損(きそん)リスク、流動性、利回りの安定性、信用リスク、インフレ対応など、複数の観点から考える必要がある
- 「安全かどうか」を重視するのではなく「自分の目的・資産状況・リスク許容度に合っているか」を基準に考えることが肝心
- 他人の口コミや評判だけで判断せず、自分なりの安全基準を持つことが、納得感のある投資判断につながる
なぜ「安全な投資」という言葉に引き寄せられるのか
なお、本記事で扱う「安全な投資」とは、リスクがまったくない投資を意味するものではありません。投資においては、元本毀損、換金性、利回りの変動、信用リスク、インフレによる実質価値の低下など、複数のリスクを理解した上で、自分の目的に合うかを判断することが重要です。
損失回避の心理(プロスペクト理論の観点)
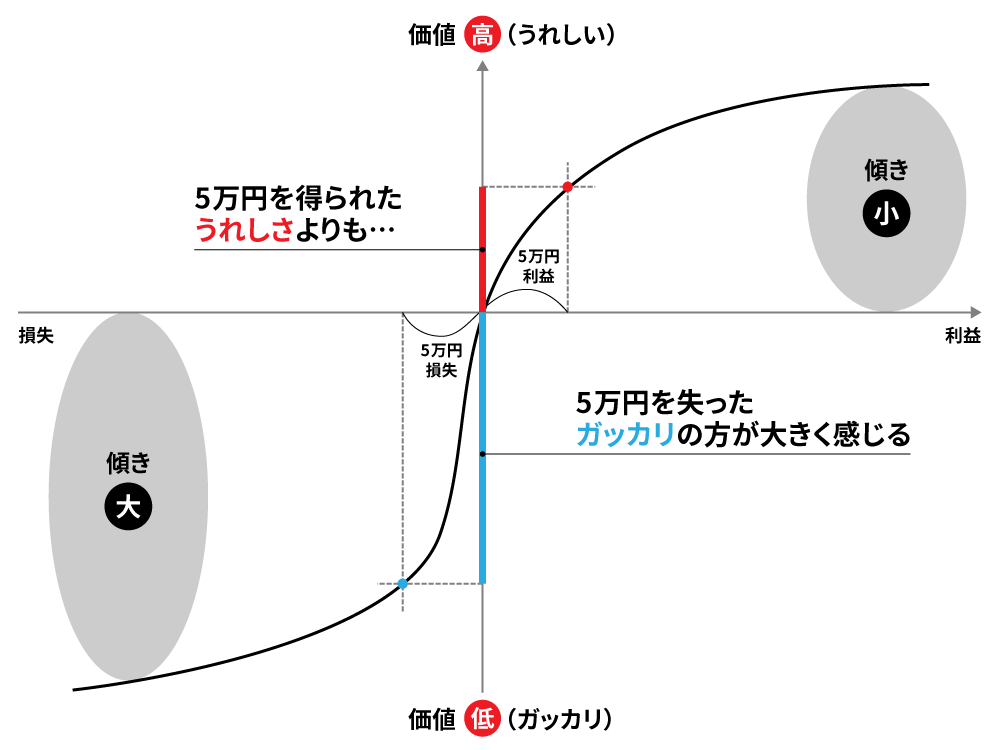
行動経済学の理論(プロスペクト理論)によると、人は利益を得たときの喜びよりも、損失を出したときの苦痛を強く感じやすいとされています。損失を避けたいという心理があるからこそ、「安全」「リスクが少ない」といった言葉に魅力を感じやすくなるのです。株式相場の急落などで大きな損失を経験した方ほど、「もう二度と同じ思いをしたくない」という気持ちから、安全という言葉に過度な期待を寄せてしまうことがあります。
<プロスペクト理論における価値関数>
「安全」という言葉が判断を止める
「安全」という言葉には、それだけで人を安心させる力があります。そして安心した瞬間、商品の仕組みやリスクを細かく確認しないまま投資してしまうケースは少なくありません。その結果、リスク許容度に合わない商品を選んでしまったり、必要なときに換金できなかったりといった事態を招くことがあります。
「安全」の定義は人によって異なる
元本を守ること、利息を得ること、インフレに負けないこと
元本が減らないことを「安全」と考える人もいれば、毎月安定した分配金が得られることに安心を覚える人もいます。あるいは、物価が上昇し続ける局面では、預貯金の実質的な価値が目減りしないことこそが安全だという考え方もあるでしょう。同じ「安全な投資をしたい」という言葉であっても、その裏にある期待は人によって大きく異なります。
必要なときに換金できることを安全と考える人もいる
投資における安全性を考える際には、元本が減りにくいかだけでなく、必要なときに換金できるかという流動性も重要です。例えば、運用期間中に中途解約できない商品は、日々の価格変動が小さく見えても、急に資金が必要になったときには使いにくい場合があります。従って、余裕資金で投資することや、運用期間を事前に確認することが大切です。
何を「損失」と感じるかの個人差
損失というと元本が減ることを思い浮かべがちですが、低利回りの商品に資金を固定している間に、より条件の良い投資機会を逃してしまうことも広い意味では損失といえます。また、手間のかかる運用に日々の時間を取られ続けることを損失と感じる人もいるでしょう。どこに「損」を感じるかは人それぞれであり、だからこそ「安全」の意味も人によって変わります。
安全性の感じ方は状況によって変わる
年齢・資産状況・投資目的による違い
退職を間近に控えた60代の方と、20代で今後30年以上の運用期間を確保できる方とでは、安全の基準が大きく異なります。前者は資産を減らさないことに安心を覚えやすい一方、後者は多少の変動があっても長期的に成長が見込める運用のほうが安心だと感じることもあります。
また、余裕資金の大きさによっても安全の感じ方は変わるでしょう。例えば総資産の5%を振り向ける場合と50%を投じる場合とでは、同じ商品であっても損失が出たときの受け止め方は異なります。
さらに、何のために投資するのかという目的も判断を左右します。定期的なキャッシュフローを得たい方には利回りの予見性が、資産全体のバランスを整えたい方には値動きの小ささや株式との相関の低さが、それぞれ安心材料になるでしょう。
同じ商品でも「安全」と感じる人と感じない人がいる理由
例えば貸付型クラウドファンディング(以下、貸付型CF)は、市場で日々売買されないため価格の変動が表に出にくく、募集時に目標利回りが示される点に特徴があります。株式相場の変動に疲弊した方にとっては、この仕組みが安心材料になることもあるでしょう。ただし、日々の値動きが見えないことは、資産の価値が変動しないことや、損失が生じないことを意味するものではありません。
一方で預貯金などを中心に運用してきた方や資金の流動性を重視する方は、元本保証がない点や満期まで換金できない点に不安を覚えるかもしれません。
このように、投資家の経験や価値観、資産状況によって商品の安全性に対する評価は大きく変わるのです。
「安全な投資」をうたう言葉への向き合い方
誰にとっての安全か、を問う
「安全」という言葉に出合ったら、まず「誰にとっての、何についての安全なのか」を問い直すことが大切です。「誰にとっても安全な投資」は基本的に存在しません。
金融商品を購入する際は、想定利回りや元本毀損の可能性を把握するだけでなく、自身の年齢、資産状況、投資目的に照らして妥当な商品であるかを確認することが重要です。
情報の持つ意味:開示されているかどうか
自分にとっての安全性を見極める上で必要になるのは、商品に関する具体的な情報です。投資先の事業内容、想定されるリスク、担保の有無といった情報が開示されていれば、自身の基準に照らして判断できます。こうした情報が十分に示されていない商品に対する投資には慎重になるべきでしょう。
投資前には、少なくとも以下の点を確認しておくとよいでしょう。
- 投資対象や貸付先の概要
- 収益が発生する仕組み
- 元本毀損が起こり得る要因
- 運用期間と途中換金の可否
- 担保や保証の有無
- 手数料や税金
- リスク説明や契約締結前交付書面の内容
自分なりの安全基準を持つこと
他人の基準に引きずられない
WebやSNSなどの口コミ・評判は一部参考にはなるものの、他人の「安全」と自分の「安全」が一致するとは限りません。投資目的や許容できる損失額などはそれぞれ異なるため、他人の評価をうのみにせず、自分自身の状況を基準にして判断することが大切です。
「自分に合うか」という問いの立て方
投資を検討する際には、「この商品は安全か?」ではなく「この商品は自分に合っているか?」を考えてみましょう。そのためにまず、自分の資産状況、投資に回せる余裕資金、運用の目的を書き出して整理します。その上で、検討中の商品の仕組みやリスクが、整理した自分の条件に合致するかを確認しましょう。
自分なりの基準を定めるのが難しい場合は、少額の投資から始めてみるのも一つの方法です。オルタナバンクでも少額から投資できるファンドを取り扱っていますが、投資額が小さくても元本欠損が生じるおそれがある点は変わりません。実際に運用を経験することで、何に安心を感じるのか、どの程度のリスクなら許容できるのかが明確になるでしょう。
よくある質問(FAQ)
元本保証がない投資は安全ではないのでしょうか?
元本保証がないからといって、必ずしもすべての人にとって不適切とは限りません。ただし、元本が減る可能性がある以上、そのリスクを理解することは必要です。投資対象、運用期間、収益の仕組み、換金性、自分のリスク許容度を確認した上で、自分に合うかどうかを判断することが大切です。
利回りが安定している商品は安全ですか?
利回りの見通しが立ちやすい商品は、収益計画を立てやすいという安心材料になります。ただし、利回りが示されていても、必ずその通りに受け取れるとは限りません。例えばオルタナバンクでは、固定利回りについて「ファンドの利回りが募集時に定められていること」を意味し、利回りを確約するものではないと説明しています。
貸付型CFは安全な投資ですか?
貸付型CFは、日々の市場価格の値動きが見えにくく、利回りの見通しが立てやすい点に安心を感じる人がいます。一方で、元本保証がないことや、運用開始後は原則として中途解約や譲渡ができない場合があることには注意が必要です。オルタナバンクのFAQでも、運用開始後は原則として中途解約および譲渡はできないと案内されています。
預貯金は安全な投資ですか?
預貯金は元本が守られやすく、流動性も高いという点で安全性を感じやすい金融商品です。一方で、物価上昇が続く局面では、預けたお金の実質的な価値が目減りする可能性があります。そのため、元本の安全性だけでなく、インフレへの対応も含めて考えることが大切です。
「安全な投資」を選ぶときに確認すべきことは何ですか?
確認すべきポイントは、投資対象、収益の仕組み、元本毀損の可能性、運用期間、途中換金の可否、担保や保証の有無、情報開示の内容です。特に、自分が何を安全と考えているのかと、商品の特徴が自分に合っているかを確認することが重要です。
少額から投資を始めることは安全性の確保に役立ちますか?
少額から投資を始めることは、自分に合うかどうかをチェックする一つの方法です。実際に運用を経験することで、どのような点に安心を感じるのか、どの程度のリスクなら許容できるのかが見えやすくなります。ただし、少額であっても元本欠損が生じるおそれがあることに変わりはなく、投資金額の大小がリスクの有無を左右するものではありません。
まとめ
「安全な投資」という言葉は、多くの人に安心感を与えます。特に、相場の急落や損失を経験した人ほど、「次は安全な投資を選びたい」と考えやすくなるでしょう。背景には、損失を避けたいという心理があります。
しかし、投資における「安全」の意味は一つではありません。元本を守ることを安全と考える人もいれば、安定した利息や分配金を得られることを安全と考える人もいます。また、インフレによって資産の実質的な価値が目減りしないことを重視する人もいるでしょう。
投資の安全性を考える際は、「誰にとっての安全なのか」「何についての安全なのか」を問い直すことが大切です。元本の安全性なのか、収益の安定性なのか、換金性なのか、インフレへの対応なのかによって、確認すべきポイントは変わります。
口コミや評判に引きずられるのではなく、自分の資産状況、投資目的、許容できるリスクを基に判断することで、納得感のある資産形成につながります。
【本記事に関する留意事項】
本記事は金融やオルタナティブ投資に関する一般的な情報提供を目的として作成されたものであり、金融商品取引法に基づく募集、勧誘またはそれらに類する行為を目的とするものではありません。また、当社が特定の有価証券または金融商品の取得、売却、その他の取引を推奨するものではありません。
本記事は信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性・最新性等を保証するものではありません。
市場環境や経済情勢の変化により、掲載内容が予告なく変更される場合があります。投資に関する最終的な判断は、ご自身の責任において行ってください。
【当社が取り扱う商品のリスク・手数料等について】
当社が取り扱うファンド(匿名組合出資持分等)は、元本が保証された商品ではありません。借入人の信用状態の悪化や返済の遅延・不履行、担保価値の下落、投資対象資産の価格の変動、(外貨建ての場合)為替相場の変動等を直接の原因として、分配金の減少、償還の遅延または元本欠損が生じるおそれがあります。
ファンドは、原則として運用期間中の中途解約・中途換金ができません。中途解約の可否およびクーリング・オフの取り扱いは、ファンドごとに契約締結前交付書面等をご確認ください。
お客様に負担いただく手数料等(種類ごとの金額もしくはその上限額またはこれらの計算方法の概要および合計額)は、ファンドごとに異なり、本記事の性質上そのすべてを記載することができません。手数料等は、当社が交付する契約締結前交付書面等に記載しておりますので、必ずお読みください。
本記事に記載する目標・想定利回りは税引き前の年率であり、募集時点における目標を示すものであって、将来の運用成果を保証するものではありません。また、記載する実績は過去のものであり、将来の運用成果を示唆または保証するものではありません。
ファンドの貸付先が当社のグループ会社となる場合があり、貸付条件の決定等において利益相反が生じるおそれがあります。当社は、法令および社内規程に基づき利益相反管理を行っています。
SAMURAI証券株式会社(URL:https://samurai-sc.jp/)
関東財務局長(金商)第36号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
お問い合わせ:https://www.alternabank.jp/help/inquiry/input
メール:support@alternabank.jp
【参考資料】
日本証券業協会「投資の時間 金融・証券用語集 リスク許容度」
https://www.j-flec.go.jp/links/jikan/word/319.html