
担保や保証を「安心材料」としてどう考えるか
貸付型クラウドファンディング(以下、貸付型CF)の投資を検討する際、「担保あり」「保証付き」といった文言を見ると、安心感を覚える方は多いでしょう。しかし、「担保や保証があるから絶対に損をしない」と考えるのは早計です。今回は、担保や保証が持つ本来の役割と、投資において本当に優先すべき判断基準はどこにあるのかを解説します。
この記事の要点
- 担保や保証は、貸付型CFにおけるリスク軽減の仕組みの一つ
- ただし、担保や保証があっても、元本や利息が必ず守られるわけではない
- 担保を見る際は、評価額、売却可能性、現金化までの時間やコストを確認することが重要
- 保証を見る際は、保証会社の財務健全性や保証の範囲を確認する必要がある
- 投資判断では、担保・保証よりも借り手の事業性や返済能力を優先して見ることが重要
担保・保証があると何が変わるのか
貸付型CFにおいて担保や保証は、返済が滞った場合に回収を補うための仕組みの一つです。まずは、それぞれどのような役割を果たし、どのような種類があるのかを確認しましょう。
リスク軽減の仕組みとしての役割
貸付型CFでは、借り手企業の事業がうまくいかず、利息や元本の返済が滞る可能性があります。このような事態が発生した場合に、投資家の資金回収を補う仕組みが担保や保証です。
例えば、不動産を担保としていれば、その売却代金を返済原資に充当できる可能性があります。保証が付いていれば、借り手に代わって保証会社などが弁済する仕組みが用意されている場合があります。
このように、担保や保証は、いざというときに資金の一部または全部を回収できる可能性を高める仕組みです。ただし、あくまでリスクを軽減するものであり、損失を完全に防ぐものではありません。
担保の種類
貸付型CFにおける担保には、主に以下のような種類があります。
- 不動産
- 金などの動産
- 借り手企業の売掛債権
それぞれ、換価しやすさや価値の安定性が異なります。不動産は担保として一般的に使われますが、売却に時間がかかる場合があります。動産は種類によって価値の変動が異なり、売掛債権は債務者の支払い能力に左右されます。
そのため、担保の有無だけでなく、担保の種類や評価方法まで確認することが重要です。
担保を見るときの具体的な注意点
担保が設定されているからといって、無条件に安心できるわけではありません。ここでは、担保を評価する際に知っておきたい三つの注意点を解説します。
評価額と実際の売却価値の乖離(かいり)
投資家がまず知っておくべきなのは、担保の評価額が常にそのまま回収額になるとは限らないという点です。
評価額は、あくまで一定時点における見積もりです。市場環境の急激な変化や経年劣化、物件の個別事情、売却時の需給環境などにより、実際の売却価格が評価額を下回る可能性があります。
そのため、担保の額面をそのまま「回収保証額」として捉えるのは適切ではありません。担保評価額は、回収可能性を考えるための材料の一つとして見る必要があります。
担保実行にかかるコストと時間
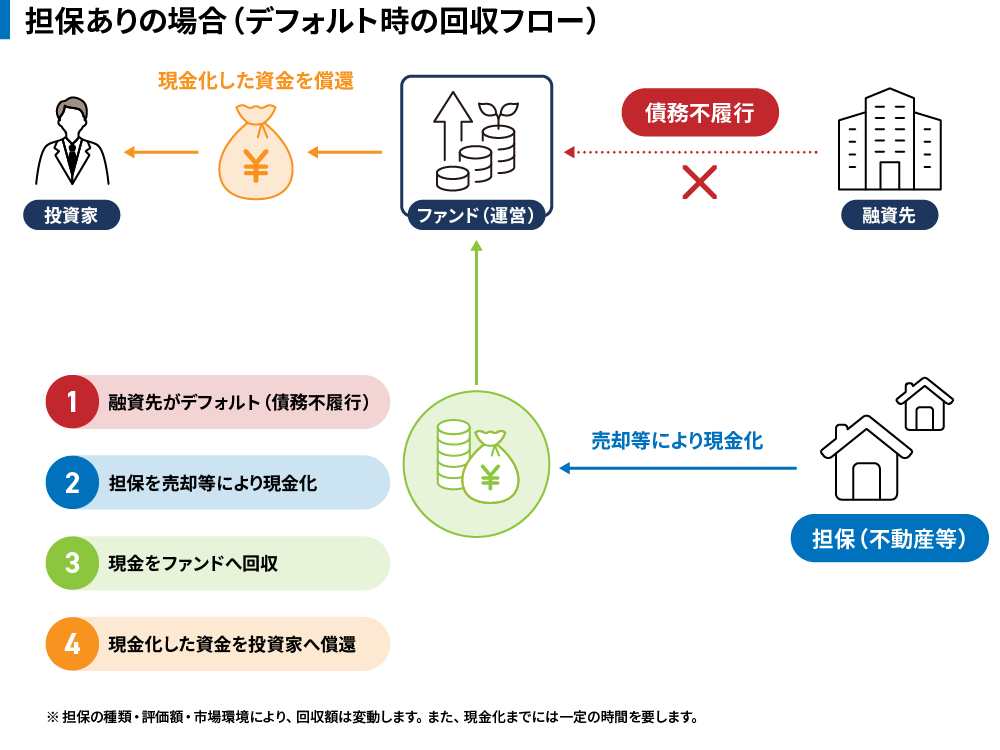
例えば、不動産担保の場合、競売や任意売却といった法的手続きを経ることがあります。状況によっては、現金化までに数カ月から年単位の期間が必要になる場合もあります。
また、弁護士費用、手続き費用、売却に伴う諸費用などが回収額から差し引かれることもあります。その結果、投資家に返還される金額は、担保評価額より少なくなる可能性があります。
<担保実行から現金化までのフローの一例>
LTV(担保掛け目)という指標の読み方
担保を見る際に重要な指標の一つが、LTV(Loan to Value)です。
LTVは担保掛け目とも呼ばれ、担保となる資産の評価額に対して、実際に融資を行う金額の割合を指します。
計算式は以下のとおりです。
LTV(%)=借入金額÷担保資産の評価額×100
一般的には、LTVが低いほど、売却価値が下がった際にも元本を回収しやすく、安全性のバッファ(ゆとり)が大きいと考えられます。
例えば、評価額1億円の不動産に対して5,000万円を融資する場合、LTVは50%です。一方、同じ評価額に対して9,000万円を融資する場合、LTVは90%になります。後者の方が、担保価値が下落した際に回収不足が生じる可能性は高くなります。
ただし、LTVが低ければ必ず安全というわけではありません。担保の種類、評価方法、売却可能性も併せて確認する必要があります。
保証の実効性をどう判断するか
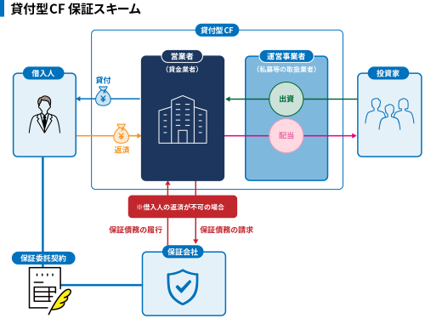
貸付型CFにおいて、保証も投資家保護の仕組みの一つです。ただし、保証が実際に機能するかどうかは、保証会社の信用力や保証契約の内容によって変わります。
<貸付型CFの保証スキームの一例>
保証会社の財務健全性
保証が実際に機能するかどうかは、保証会社の財務健全性にかかっています。
例えば、保証会社が上場企業の傘下など信用力の高い企業であり、財務情報が開示されていれば、投資家は一定の客観的な材料を基に確認しやすくなります。一方で、保証会社の財務状況が不透明な場合、保証が付いていても実効性を判断しにくくなります。なお、保証会社の信用力に関する記述は一般的な考え方を示したものであり、特定の保証会社の信用力を評価・保証するものではありません。
また、保証会社が引き受けている保証債務の総額が、その会社の自己資本に対して過大になっていないかなども確認すべきポイントです。保証会社自身の支払い能力を超える保証を抱えていれば、いざというときに十分な弁済が行われない可能性があります。
オルタナバンクで案件を確認する際も、保証の有無だけでなく、保証会社の概要、保証の範囲、保証が実行される条件などを確認することが大切です。
連帯保証と根保証の違い
貸付型CFにおける保証には、主に連帯保証(特定の債務を保証)と根保証の2種類があります。
連帯保証は特定の債務について、借り手が返済できない場合に保証人が返済義務を負う仕組みです。案件ごとに保証が設定されるケースが多く、対象となる債務が比較的明確です。
一方、根保証は、将来発生するものも含めて、あらかじめ決められた上限枠(極度額)の範囲内で、継続的に発生する借入金をまとめて保証する仕組みです。
保証と一口に言っても、対象範囲や上限、条件によって実効性は異なります。そのため、「保証付き」という表示だけで判断するのではなく、どの債務を、誰が、どの範囲まで保証しているのかを確認する必要があります。
担保・保証があっても守られないもの
担保や保証は、リスクの一部を軽減する仕組みではありますが、すべての損失を防いでくれるわけではありません。
過信が生む判断ミス
「担保・保証が付いているから大丈夫」という過信は、商品の中身や事業そのものに対する誤った判断につながりかねません。
例えば、担保の種類や評価方法、保証会社の実態を確認しないまま、「担保あり」「保証付き」というラベルだけを信頼して投資を決めてしまうと、本来確認すべき事業リスクを見落とす可能性があります。担保や保証は安心材料の一つですが、それだけで投資判断が完結するものではありません。
補助的な安心材料という位置づけ
担保や保証は、あくまで事後的なリスク軽減措置に過ぎません。
借り手の事業が計画通りに進み、予定通り返済されることが本来の望ましい状態です。担保や保証が必要になるのは、返済が滞った場合や貸し倒れが発生した場合です。
そのため、担保や保証をメインの判断基準にするのではなく、万が一の事態が起きた際の「補助的な安心材料」として位置づけることが、健全な投資家としてのスタンスといえます。
本当の判断基準はどこにあるか
担保や保証に過度に依存しないためには、投資において本当に優先すべき判断基準を理解しておく必要があります。
担保・保証はあくまでセーフティーネット
貸付型CFにおける第一の返済原資は、あくまで「借り手の事業からの収益」です。
担保や保証は、その収益による返済が崩れたときの「事後的なセーフティーネット」に過ぎません。それらが必要になる事態はそもそも避けたい状況です。
従って、投資家がまず見るべきなのは、担保や保証の有無ではなく、借り手の事業が計画通りに進む可能性があるか、返済原資が十分かどうかです。
事業・借り手の実態を見ることの優先度
投資判断において最優先すべきは、「その事業が計画通りに進む可能性があるか」「借り手に十分な返済能力があるか」という事業性の評価です。
担保・保証は、その判断を補完する情報として活用するものです。担保や保証があるから投資するのではなく、事業性や返済能力を確認した上で、さらに万が一に備える材料として担保や保証を見るという順番が重要です。
オルタナバンクで案件を検討する際も、期待利回り、資金使途、返済原資、運用期間、担保・保証の有無、保証会社の情報、想定されるリスクを総合的に確認し、自分のリスク許容度に合うかどうかを判断しましょう。
よくある質問(FAQ)
担保が付いていれば元本は保証されますか?
担保が付いていても、元本が保証されるわけではありません。担保は、借り手が返済できなくなった場合に回収を補うための仕組みです。売却価格が評価額を下回ったり、現金化に時間や費用がかかったりすることで、元本の一部または全部が戻らない可能性があります。
保証付きの案件なら安全と考えてよいですか?
保証付きであっても、必ず安全とはいえません。保証が実際に機能するかどうかは、保証会社の財務健全性や保証契約の内容によって変わります。保証会社の信用力、保証の範囲、保証が実行される条件を確認することが重要です。
LTVは低いほど安全なのでしょうか?
一般的には、LTVが低いほど担保価値の下落に対する余裕が大きく、回収可能性を考える上で有利とされます。ただし、LTVだけで安全性を判断することはできません。担保の種類、評価方法、売却しやすさ、現金化までの期間も併せて確認する必要があります。
担保や保証を見るときに確認すべきポイントは何ですか?
担保については、担保の種類、評価額、LTV、売却可能性、現金化までの時間やコストを確認しましょう。保証については、保証会社の財務状況、保証対象、保証範囲、保証の上限、実行条件を確認することが大切です。
担保・保証よりも優先して見るべきことは何ですか?
最も優先して見るべきなのは、借り手の事業性と返済能力です。貸付型CFの第一の返済原資は、借り手の事業から生まれる収益です。担保や保証は、あくまで返済が滞った場合の補助的なセーフティーネットとして考えることが重要です。
この記事は投資を勧めるものですか?
本記事は、貸付型CFにおける担保や保証の役割とその限界について解説するための情報提供を目的とした内容です。
特定の投資判断や金融商品の勧誘を目的とするものではありません。投資には元本割れを含むリスクがあります。
まとめ
担保や保証は、貸付型CFにおいて確認すべき材料の一つです。借り手が返済できなくなった場合に、担保の売却代金や保証によって回収できる可能性が高まるため、投資判断において確認すべき情報であることは間違いありません。
しかし、担保や保証があるからといって、元本や利息が必ず守られるわけではありません。担保評価額と実際の売却価格が異なる場合もあり、現金化には時間やコストがかかります。保証についても、保証会社の支払い能力や契約内容によって実効性は変わります。
投資判断で最も大切なのは、担保・保証の有無だけでなく、借り手の事業性、返済原資、運用期間、リスク情報を総合的に確認することです。担保や保証はメインの判断基準ではなく、万が一に備える補助的なセーフティーネットとして位置づけることが、納得感のある投資判断につながります。
【本記事に関する留意事項】
本記事は金融やオルタナティブ投資に関する一般的な情報提供を目的として作成されたものであり、金融商品取引法に基づく募集、勧誘またはそれらに類する行為を目的とするものではありません。また、当社が特定の有価証券または金融商品の取得、売却、その他の取引を推奨するものではありません。
本記事は信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性・最新性等を保証するものではありません。
市場環境や経済情勢の変化により、掲載内容が予告なく変更される場合があります。投資に関する最終的な判断は、ご自身の責任において行ってください。
【当社が取り扱う商品のリスク・手数料等について】
当社が取り扱うファンド(匿名組合出資持分等)は、元本が保証された商品ではありません。借入人の信用状態の悪化や返済の遅延・不履行、担保価値の下落、投資対象資産の価格の変動、(外貨建ての場合)為替相場の変動等を直接の原因として、分配金の減少、償還の遅延または元本欠損が生じるおそれがあります。
ファンドは、原則として運用期間中の中途解約・中途換金ができません。中途解約の可否およびクーリング・オフの取り扱いは、ファンドごとに契約締結前交付書面等をご確認ください。
お客様に負担いただく手数料等(種類ごとの金額もしくはその上限額またはこれらの計算方法の概要および合計額)は、ファンドごとに異なり、本記事の性質上そのすべてを記載することができません。手数料等は、当社が交付する契約締結前交付書面等に記載しておりますので、必ずお読みください。
本記事に記載する目標・想定利回りは税引き前の年率であり、募集時点における目標を示すものであって、将来の運用成果を保証するものではありません。また、記載する実績は過去のものであり、将来の運用成果を示唆または保証するものではありません。
ファンドの貸付先が当社のグループ会社となる場合があり、貸付条件の決定等において利益相反が生じるおそれがあります。当社は、法令および社内規程に基づき利益相反管理を行っています。
SAMURAI証券株式会社(URL:https://samurai-sc.jp/)
関東財務局長(金商)第36号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
お問い合わせ:https://www.alternabank.jp/help/inquiry/input
メール:support@alternabank.jp
【参考資料】
第二種金融商品取引業協会「貸付型ファンドに関するQ&A 【第三版】」
https://www.t2fifa.or.jp/wp-content/uploads/2025/09/qa202503k.pdf