
延滞・貸し倒れが起きたときに何が起こるのか
貸付型クラウドファンディング(以下、貸付型CF)を検討する際に「もし貸し倒れたら、どうなるのか」という不安を感じる人は多いのではないでしょうか。延滞や貸し倒れが起こる可能性はゼロではないため、発生したらどうなるのかを知っておくことは適切な投資判断につながります。今回は、そうした状況が現実に発生した場合の具体的な回収の流れや投資家への影響を、制度や実務に基づいて解説します。
この記事の要点
- 貸付型CFでは、事前に審査を行っていても、市場環境の変化や借り手企業の業績悪化などにより、返済が遅れる可能性がある
- 延滞・貸し倒れを防ぐため、事業者は貸付先の財務状況、返済能力、事業計画などを審査している
- リコースローンや担保設定など、未回収リスクの低減を図る商品設計もされる
- 延滞が起きると、投資家には延滞発生、原因、回収方針、進捗状況などが段階的に通知・開示される
- 延滞中は、分配金の支払いや元本償還のスケジュールが変更・停止されることもある
- 延滞や貸し倒れによって、元本の一部または全部が毀損する可能性がある
延滞・貸し倒れはどれくらい現実的か
延滞とは、借り手企業が契約上の返済期日までに元本や利息を返済できない状態を指します。一方、貸し倒れとは、回収活動を行っても貸付金の一部または全部が回収できない状態を指します。貸し倒れは延滞の先に発生することが多いものの、すべての延滞が貸し倒れにつながるわけではありません。
ゼロではない、という前提
貸付型CFにおける延滞や貸し倒れは、決して極めてレアなケースではなく、投資家が常に想定しておくべき現実的なリスクです。
事前に審査を行っても、市場環境の急激な変化や借り手企業に不測の事態が生じた場合、このような事態を避けられない可能性はあります。
業界全体での実績データ
日本の貸付型CF業界では、過去に貸し倒れや延滞の事例も報告されてきました。
一般社団法人第二種金融商品取引業協会「貸付事業等権利に関する取扱状況」(2025年10月1日~2026年3月31日)によると、期間中の正会員の遅延率(貸付債権残高ベース)は3.39%となっています。
延滞・貸し倒れを防ぐための仕組み
延滞や貸し倒れのリスクをできるだけ低減させるために、貸付型CF事業者は事前にさまざまな仕組みを構築しています。
貸付先の審査(融資実績、財務状況など)
事業者は、資金を必要とする企業に独自の基準で事前審査を行います。返済能力や財務状況、事業計画やガバナンス体制などを多角的に評価し、返済の見込みが薄いと判断した企業への融資は行わないようにしています。
未回収リスクを低減する商品設計(ノンリコース/リコースローン)
一部の貸付型CFでは、「リコースローン方式」と呼ばれる仕組みが採用されています。リコースローン方式は、融資を受けた企業の全財産が返済原資となります。そのため、対象事業が失敗した場合でも、他の資産から回収できる余地がある点が特徴です。ただし、借り手に十分な資産があるとは限らず、他の債権者との関係もあるため、回収を保証する仕組みではありません。リコースローン方式に対し、対象事業の収益のみを返済原資とするノンリコースローンという仕組みもあります。
オルタナバンクにおけるリスク管理体制
オルタナバンクでは、貸付先の審査に加え、案件ごとのモニタリングや返済状況の継続的な確認を行っています。また、重要な事象が発生した場合には、ファンド報告書などを通じて投資家に開示しています。
延滞が起きた場合のプロセス
借り手から約束の期日までに返済が行われず延滞が発生した場合、投資家に対してどのようなプロセスで通知や対応が行われるのかを解説します。
延滞発生からの通知・開示の流れ
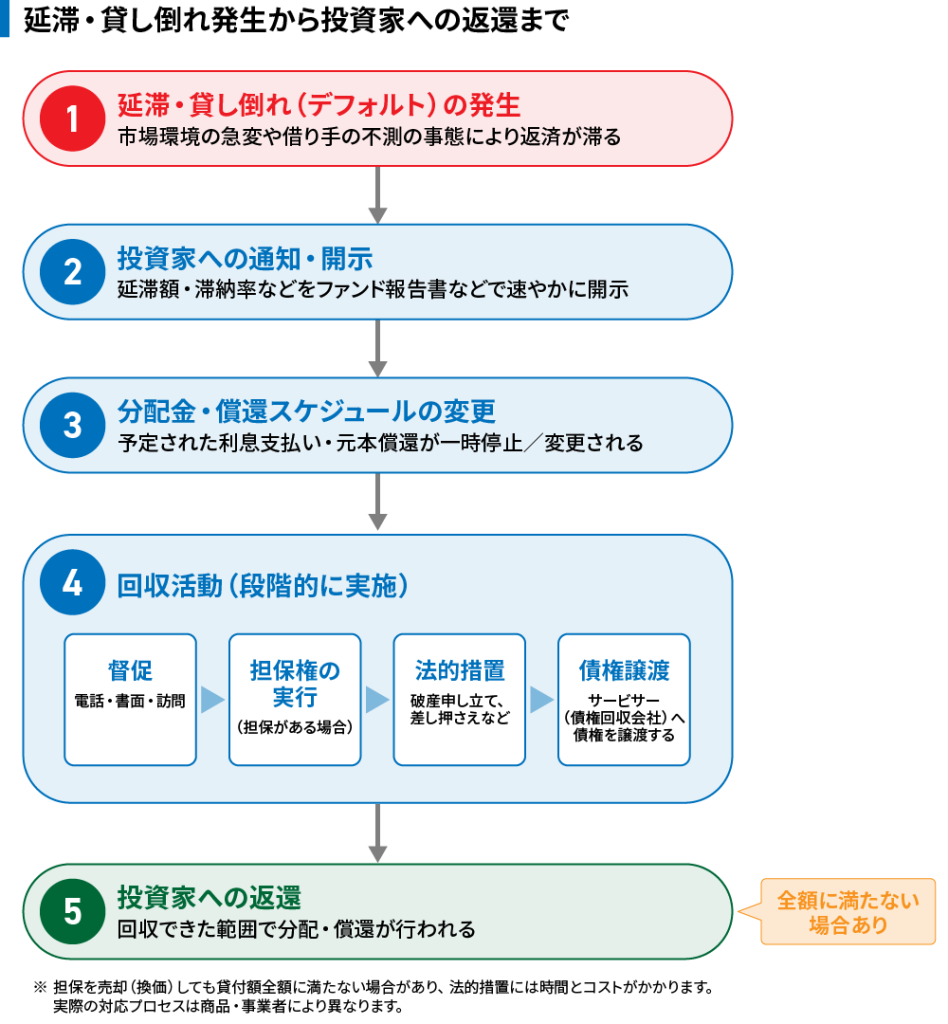
事業者は、延滞発生時には第二種金融商品取引業協会の自主規制規則等や自社の管理・回収方針に基づき、以下のように投資家に対して段階的に情報の通知や開示を行います。
- 延滞発生の初期通知
- 原因と現状の開示
- 回収方針・プロセスの提示
- 進捗状況の定期報告
分配金・償還スケジュールへの影響
延滞が発生した場合、投資家へ当初予定されていた分配金の支払いや、元本の償還スケジュールは一時的に停止、または変更されることになります。事象の推移によっては、契約の存続が困難となり、運用が終了して清算手続きへと移行する可能性もあります。
貸し倒れ時の対応と回収活動の現実
延滞が解消されず貸し倒れとなってしまった場合、どのような回収活動が行われるのかを解説します。
回収活動の手順
事業者は、貸し倒れ発生時に以下のような手順で回収活動を進めます。
- 借り手企業に対する、電話、書面、訪問等の督促の実施
- 担保を設定している場合は、その担保権の実行(担保物件の任意売却など)
- 破産申し立て、差し押さえなどの法的措置
- サービサー(債権回収会社)への債権譲渡
回収率の現実と投資家への返還
ただし、担保を売却しても貸付額の全額に届かない場合があり、法的措置には時間とコストもかかります。回収できた範囲で返還が行われるため、元本が一部毀損する可能性は残るのです。
<延滞・貸し倒れ発生から返還までのフローの一例>
なぜ最悪のケースを知るべきなのか
このような現実をあえて事前に知っておくことは、投資家として自分自身を守るために非常に重要です。
想定外を減らすための事前理解
パニックや不信感の多くは、「想定外の事態が見えないところで進んでいる」と感じることから生まれます。遅延や貸し倒れの実態を知っておくこと自体が、最も基本的な自己防衛になります。
知らない状態で投資することのリスク
高い利回りや過去の好実績だけを見て、最悪のプロセスを知らないまま投資することは、運任せの判断に近くなります。リスクを理解した投資と理解しないままの投資は、同じ商品でも意味がまったく異なります。最悪のケースを知ることは、恐れるためではなく正しく向き合うために必要です。
不安とどう向き合うか
リスクの現実を踏まえた上で、貸付型CFの不安とどう向き合い、付き合っていくべきか解説します。
最悪ケースを知ることで得られる冷静さ
漠然とした貸し倒れリスクも、審査体制や法に基づく回収プロセスといった実務レベルに分解すれば、その実態が見えてきます。輪郭のはっきりしなかったリスクは、内容を把握した上で判断できる対象に変わります。正しく知ることは、不安を小さくする最も確実な方法です。ただし、リスクの内容を知ることと、リスクがなくなることは別であり、延滞や貸し倒れの可能性が消えるわけではありません。
ポートフォリオ全体でリスクを考える視点
最後に大切なのは、資産全体の中でリスクを捉える視点です。万が一、一部の元本が毀損しても生活基盤に影響しない余剰資金の範囲で取り組み、投資先を分散しておけば、「最悪の事態は起こり得るが、それでも致命傷にはならない」状態をつくれます。一つの結果に一喜一憂しない仕組みが、長く投資を続けるための基礎になります。
具体的には、投資地域や通貨、運用期間などが異なるファンドへ資金を分散したり、一つのファンドの中で運用先を分散するファンドに投資したりする方法があります。ただし、分散は特定の対象に偏るリスクを抑えるための工夫であり、延滞や貸し倒れによる損失をなくすものではありません。
よくある質問(FAQ)
貸付型クラウドファンディングにおける延滞とはどのような状態ですか?
貸付型クラウドファンディングにおける延滞とは、借り手企業が契約で定められた返済期日までに元本や利息を支払えない状態を指します。延滞が発生すると、投資家への分配金や元本償還のスケジュールに影響が出る可能性があります。
貸付型クラウドファンディングで延滞が発生したらすぐに損失が確定しますか?
必ずしも損失が確定するわけではありません。延滞発生後は督促や担保処分、法的措置などの回収活動が行われ、回収状況によっては元本や利息の一部または全部が返還される場合があります。
貸付型クラウドファンディングにおける貸し倒れとはどのような状態ですか?
貸付型クラウドファンディングにおける貸し倒れとは、借り手企業からの返済が困難となり、貸付金の一部または全部を回収できない状態を指します。貸し倒れが発生した場合、担保の売却や法的措置などの回収活動が行われますが、回収額が貸付額を下回ることもあります。
延滞や貸し倒れはどのくらい起こり得ますか?
延滞や貸し倒れの可能性はゼロではありません。貸付先の審査を行っていても、景気悪化、金利環境の変化、借り手企業の業績悪化、不測の事態などにより、返済が遅れることがあります。業界全体の状況を確認する際は、第二種金融商品取引業協会が公表する「貸付事業等権利に関する取扱状況」などが参考になります。
延滞中も利息は発生しますか?
契約内容によって異なります。延滞損害金が発生する場合もありますが、実際に回収できるかどうかは借り手企業の状況や回収結果によります。
担保があれば元本は必ず守られますか?
担保がある場合でも、元本が必ず守られるわけではありません。担保物件の売却価格が想定を下回ったり、売却に時間がかかったりする場合があります。また、回収費用や手続きにかかる時間も考慮する必要があります。担保はリスクを低減する要素の一つですが、元本保証ではありません。
延滞や貸し倒れのリスクを抑えるにはどうすればよいですか?
延滞や貸し倒れのリスクを完全に回避することはできませんが、投資先や投資地域、運用期間、通貨の異なる複数のファンドに資金を分散することで、特定の対象に偏るリスクを抑えやすくなります。ただし、分散によって損失の可能性がなくなるわけではありません。
まとめ
貸付型CFにおける延滞や貸し倒れは、決して無視できないリスクです。事業者が事前に審査を行っていても、市場環境の変化や借り手企業の業績悪化、不測の事態によって返済が遅れる可能性はあります。
しかし、延滞や貸し倒れを過度に恐れるだけでは、適切な投資判断はできません。重要なのは、最悪の場合に何が起こるのかを事前に理解し、自分が許容できる範囲で投資することです。リスクの内容を知ることで、漠然とした不安は具体的な判断材料に変わります。
延滞や貸し倒れは「起こり得るもの」として想定し、余剰資金の範囲で投資すること、複数の案件や資産に分散すること、ポートフォリオ全体でリスクを管理することが、長く投資を続けるための鉄則だといえるでしょう。
貸付型CFで延滞や貸し倒れが発生した場合でも、直ちに全額が失われるとは限りません。一方で、元本毀損が発生する可能性もあるため、回収プロセスやリスクの仕組みを理解した上で投資判断を行うことが重要です。
【本記事に関する留意事項】
本記事は金融やオルタナティブ投資に関する一般的な情報提供を目的として作成されたものであり、金融商品取引法に基づく募集、勧誘またはそれらに類する行為を目的とするものではありません。また、当社が特定の有価証券または金融商品の取得、売却、その他の取引を推奨するものではありません。
本記事は信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性・最新性等を保証するものではありません。
市場環境や経済情勢の変化により、掲載内容が予告なく変更される場合があります。投資に関する最終的な判断は、ご自身の責任において行ってください。
【当社が取り扱う商品のリスク・手数料等について】
当社が取り扱うファンド(匿名組合出資持分等)は、元本が保証された商品ではありません。借入人の信用状態の悪化や返済の遅延・不履行、担保価値の下落、投資対象資産の価格の変動、(外貨建ての場合)為替相場の変動等を直接の原因として、分配金の減少、償還の遅延または元本欠損が生じるおそれがあります。
ファンドは、原則として運用期間中の中途解約・中途換金ができません。中途解約の可否およびクーリング・オフの取り扱いは、ファンドごとに契約締結前交付書面等をご確認ください。
お客様に負担いただく手数料等(種類ごとの金額もしくはその上限額またはこれらの計算方法の概要および合計額)は、ファンドごとに異なり、本記事の性質上そのすべてを記載することができません。手数料等は、当社が交付する契約締結前交付書面等に記載しておりますので、必ずお読みください。
本記事に記載する目標・想定利回りは税引き前の年率であり、募集時点における目標を示すものであって、将来の運用成果を保証するものではありません。また、記載する実績は過去のものであり、将来の運用成果を示唆または保証するものではありません。
ファンドの貸付先が当社のグループ会社となる場合があり、貸付条件の決定等において利益相反が生じるおそれがあります。当社は、法令および社内規程に基づき利益相反管理を行っています。
SAMURAI証券株式会社(URL:https://samurai-sc.jp/)
関東財務局長(金商)第36号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
お問い合わせ:https://www.alternabank.jp/help/inquiry/input
メール:support@alternabank.jp
【参考資料】
第二種金融商品取引業協会「貸付事業等権利に関する取扱状況(2025.10.1~2026.3.31)」
https://www.t2fifa.or.jp/wp-content/uploads/2026/06/toukei01-20260625-2603.pdf
第二種金融商品取引業協会「貸付型ファンドに関するQ&A 【第三版】」
https://www.t2fifa.or.jp/wp-content/uploads/2025/09/qa202503k.pdf